新能源重卡渗透率首破50%:拐点与格局重塑
导语
2026年9月,国内新能源重卡渗透率达到50.28%,历史上首次突破50%关口。当月销售3.31万辆,同比增长37%。这意味着,国内每卖出两辆重卡,就有一辆是新能源。这个曾经被认为"遥不可及"的里程碑,比行业预期提前了至少两年。渗透率破50%的背后,是哪些力量在推动?品牌格局发生了怎样的变化?这一拐点又意味着什么?
一、50.28%:一个提前到来的拐点
据第一商用车网数据,2026年9月国内新能源重卡市场共销售3.31万辆(交强险实销口径,不含出口和军车),环比增长23%,同比增长37%。新能源重卡在重卡市场终端销量的占比达到50.28%,较上月提升近3个百分点,较去年同期(28.93%)高出超过20个百分点。
这是一个值得标记的时间节点。行业年初的普遍预期是,新能源重卡渗透率将在2027年突破50%。但实际进程远超预期——从2025年全年的28.89%到2026年9月的50.28%,不到三个季度就完成了翻倍。推动加速的核心因素有三:
其一,"以旧换新"政策持续发力。国四、国五柴油重卡加速淘汰更新,报废更新补贴在二季度集中释放。其二,新能源重卡全生命周期成本(TCO)优势已从"账面计算"走向"实际验证"。据行业测算,年运营15万公里的纯电重卡较燃油车年省约19万元,这一数字正在被越来越多的车队运营商认可。其三,交通运输部要求新上营运证的重卡新车强制安装AEBS,法规切换叠加油气价格走高,进一步压缩了传统燃油重卡的经济性空间。
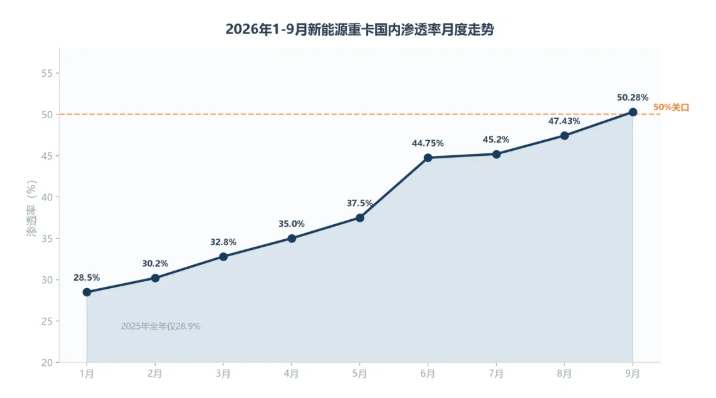
图:2026年1-9月新能源重卡国内渗透率月度走势
数据来源:第一商用车网(交强险实销口径)
从累计数据看,1-9月新能源重卡累计销售22.64万辆,同比增长64%,已超过2025年全年销量。按当前增速推算,全年新能源重卡销量有望突破30万辆,累计渗透率预计达到38%-40%。
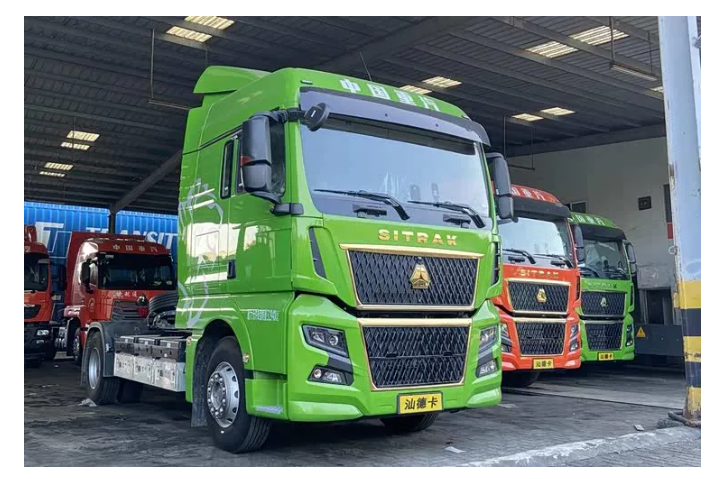
图:汕德卡G7X EV纯电牵引车外观,绿色车身彰显新能源身份
来源:汽车之家·卡车玩家 实拍
二、品类结构:牵引车"一家独大",工程车稳健增长
9月新能源重卡的品类结构延续了此前的格局,但各细分领域的增速差异值得关注。
牵引车仍是绝对主力。9月新能源牵引车销量约2.55万辆,占比76.2%,同比增长35.0%。1-9月累计来看,牵引车实销15.97万辆,占比76.95%。这一集中度说明,新能源重卡的增量主要来自中长途干线物流和港口集疏运场景——这些场景的共同特征是线路相对固定、日均行驶里程可预测、沿途补能设施逐步完善。
自卸车和搅拌车保持稳健增长。9月自卸车销售3,414辆,占比10.2%,同比增长32.8%;搅拌车销售2,155辆,占比6.4%,同比增长18.5%。工程类车型的应用场景集中在城建、商砼短途配送,运距短、场地固定,便于配套充换电设施,城市环保管控政策持续推动柴油工程车替换。
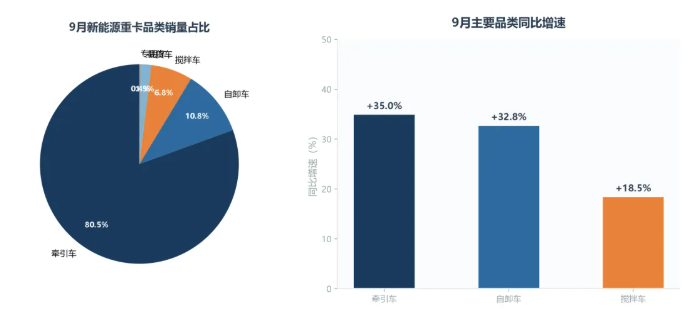
图:2026年9月新能源重卡品类销量占比及同比增速
数据来源:第一商用车网、电车资源行业研究院
值得注意的是,新能源重卡热销车型前十清一色为纯电动(充电型)车型,其中9款是充电牵引车。销冠车型归属三一HQC42503SWBEV17纯电动牵引车,1-9月累计销售4,595辆,单品市场份额2.0%。这一细节折射出市场的务实选择:在补能网络尚未完全成熟的阶段,充电型产品凭借更低的购置成本和维护成本,成为用户的首选。
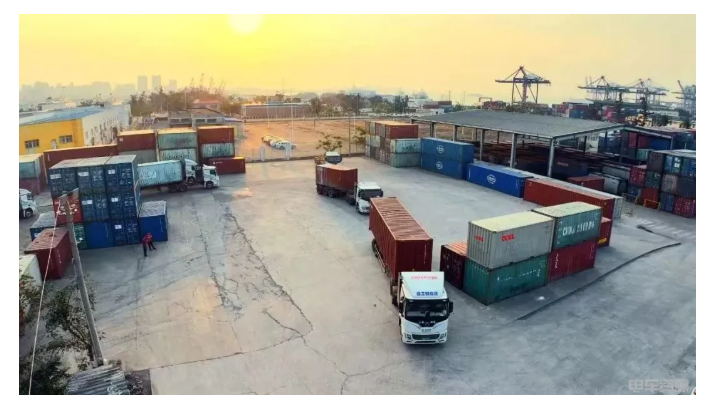
图:徐工新能源重卡在港口执行集装箱短驳运输
来源:电车资源·徐工集团 供图
三、品牌格局:三强鼎立,重汽领跑,"黑马"涌现
品牌竞争格局的变化,比总量增长更具看点。
9月单月,中国重汽以5,502辆稳居第一,同比暴涨112%,在前十企业中增幅最高,月度份额达16.6%。一汽解放以5,130辆排名第二,同比增长29%。徐工汽车以5,121辆紧随其后,同比增长43%。三家企业单月销量均突破5,000辆,合计份额达47.6%。三一集团以4,251辆排名第四,份额12.9%。前四家合计份额接近60%,第一梯队格局稳固。
拉长到1-9月累计维度,竞争格局更加清晰:中国重汽累计销售3.66万辆,同比大涨139%,市场份额16.2%,较去年同期扩大5.1个百分点,稳居行业第一。徐工汽车累计3.59万辆,同比增长62%,份额15.9%,排名第二。三一集团累计3.14万辆,同比增长51%,份额13.9%,位列第三。三家合计占据近50%市场份额。
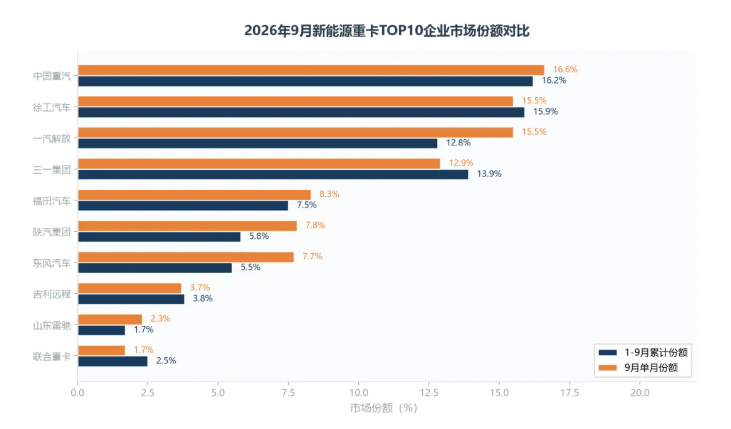
图:2026年9月新能源重卡TOP10企业市场份额对比(累计vs单月)
数据来源:第一商用车网、电车资源行业研究院
值得关注的是两家"黑马"企业:山东雷驰1-9月累计销售3,855辆,同比暴涨387%,增速领跑全部车企;联合重卡累计销售5,547辆,同比增长181%。这两家企业的快速增长,说明新能源重卡市场的竞争并未完全固化——在头部三强鼎立的格局下,仍有新玩家通过差异化产品和区域深耕切入市场。
从区域分布看,新能源重卡正加速向核心城市集中。9月省级区域销量前三为浙江(4,123辆)、山东(3,828辆)、河北(2,804辆)。1-9月累计,深圳、广州、杭州、唐山、北京、上海等城市销量已超过4,000辆。华东与华北地区是销量主力,这与当地钢铁、石化、港口等短倒运输场景密集、环保政策执行力度强直接相关。
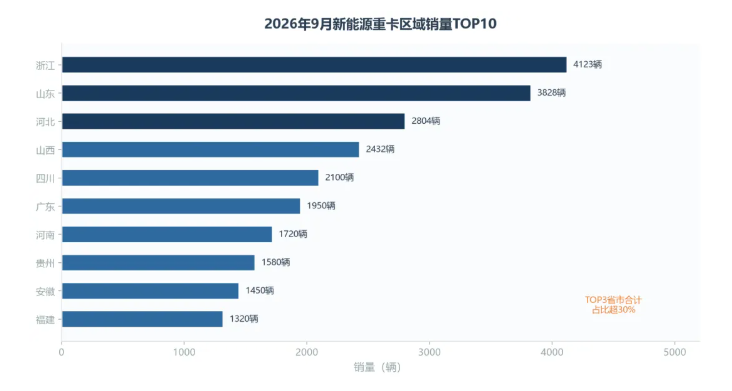
图:2026年9月新能源重卡区域销量TOP10
数据来源:电车资源行业研究院(北斗运营数据)
图:新能源重卡在河北某港口码头前沿至堆场间奔忙
来源:电车资源·徐工集团 供图
四、技术路线:充电持续走强,换电份额收缩
新能源重卡的技术路线格局,在2026年出现了显著变化。
9月,纯电(充电)重卡占比约76.2%,同比继续提升;纯电(换电)重卡占比约19.2%,同比下滑13.9%,为今年以来首次单月同比负增长。1-9月累计,充电路线同比增长90.6%,换电路线仅增长15.1%,两者增速差距持续拉大。
换电重卡份额从2025年全年的30.4%下降到2026年9月的19.2%,一年收缩超过11个百分点。这并不意味着换电模式被否定——在钢厂倒运、港口集疏运、矿山砂石转运三大封闭场景中,换电的3-5分钟快速补能仍有不可替代的优势。但问题在于,这些场景的合计容量存在天花板,换电尚未走出"舒适区"。
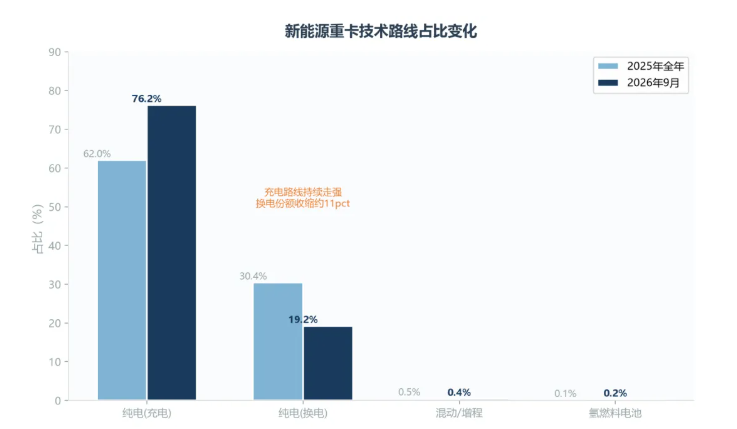
图:新能源重卡技术路线占比变化(2025年全年 vs 2026年9月)
数据来源:电车资源行业研究院、第一商用车网
充电走强,靠的是先吃最容易的市场——固定线路、夜间补能、时效不敏感的场景,再用规模把成本摊薄。兆瓦级超充将"20%到80%"的补能时间压缩到20分钟以内,对不赶时效的运输任务已经够用。更低的购置成本和维护成本,使充电方案在边际场景中持续替代换电。
混动/增程和氢燃料电池合计占比不足1%,但战略意义不容忽视。2026年6月,十一部门联合印发的《推动新能源重卡规模化应用实施方案》在大于600至700公里的远程高速场景做了"战略留白"——这正是氢能重卡的优势场景。纯电打底、混动突围、氢能蓄势的多元并存格局,正在成为行业共识。
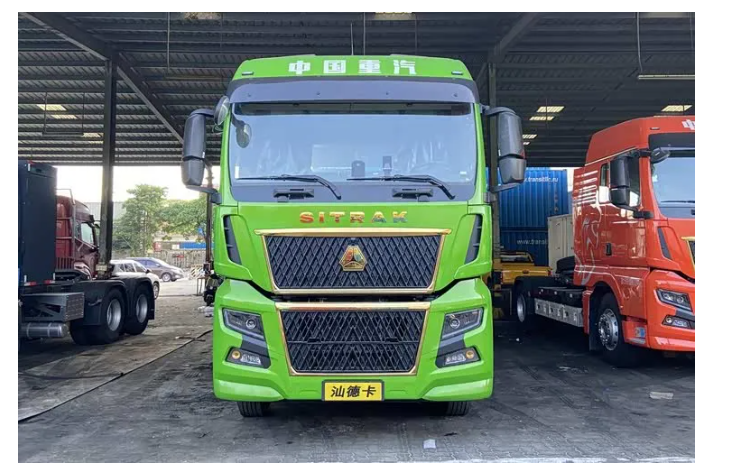
图:汕德卡G7X EV纯电牵引车侧面,底置电池组清晰可见
来源:汽车之家·卡车玩家 实拍
五、趋势判断
基于以上数据分析,给出三个趋势判断:
第一,新能源重卡渗透率将在高位持续运行,年内累计有望冲击40%。
9月渗透率突破50%有季节性因素("金九"旺季)和政策因素(以旧换新补贴集中释放)的叠加。四季度,随着传统旺季延续和老旧柴油重卡淘汰加速,单月渗透率大概率维持在45%以上。全年累计渗透率预计达到38%-40%,为2027年稳定在50%以上奠定基础。
第二,头部三强的竞争将进入"贴身肉搏"阶段,份额差距进一步收窄。
重汽、徐工、三一三家累计份额合计46%,彼此之间的差距不超过3个百分点。重汽虽领跑,但徐工和三一的增长势头同样强劲。在这种格局下,产品力、补能生态和客户运营能力将成为决定座次的核心变量。2027年,前三的座次排序大概率还会发生变化。
第三,充电将取代换电成为新能源重卡的主流补能方式,换电需寻找新增长极。
充电路线的增速和份额都在持续扩大,而换电在封闭场景的红利正在见顶。换电模式要维持增长,必须走出钢厂和港口,向干线物流场景延伸——这要求电池标准化、换电站网络化和运营模式创新同步推进。如果2027年前换电标准无法统一,换电重卡的份额可能进一步收缩至15%以下。
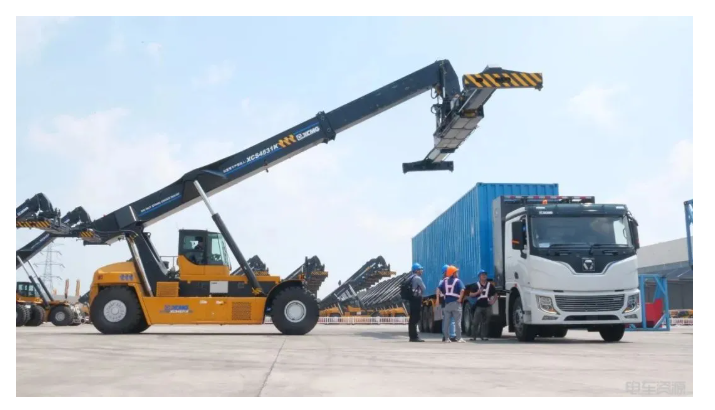
图:山东某大型港口,300余台徐工新能源重卡担纲港区倒短重任
- 01-23同是8000吨LNG船,集散两用船补贴竟少近500万?新政计算规则揭秘
- 09-16四部门联合发布会解读“十五五”汽车规划,锚定智能网联新能源汽车新目标
- 05-09习近平:中国新能源产业不存在所谓“产能过剩问题”!
- 04-16氢能统计:盘点2026年一季度氢能项目备案情况
- 09-01IGU(国际燃气联盟):2026年全球天然气报告
- 02-13永安行:氢能产业迎来快速发展期
- 01-03华电取得首个绿氨掺烧项目
- 07-12内蒙古首套“出国”制氢系统正式产气 开启清洁能源国际合作新篇章
- 12-18“一带一路”国际日:盘点2025年中国在能源方面推动“一带一路”国际合作的相关举措
- 08-31周报 | (中交协清洁能源车船分会)2026年8月 第4期
- [ 氢能车船 ]新能源重卡渗透率首破50%:拐点与格局重塑
- [ 氢能车船 ]《中国氢能产业标准化蓝皮书(2026)》发布,我国现有有效氢能国家标准达180项
- [ 氢能车船 ]中国绿色甲醇产业布局与发展方向报告
- [ 氢能车船 ]我国道路货运能源转型技术路径研究——基于行业调研 2026
- [ 氢能车船 ]内河换船时间表定了:2028年电动船要破1000艘,这几条航线被点名
- [ 天然气车船 ]国内天然气、天然气车/船、加气站最新消息(2026年10月14日--15日)
- [ 氢能车船 ]超千艘+超百艘!我国内河造船重大机遇
- [ 氢能车船 ]深度解读《内河新能源船舶推广应用行动方案(2026—2030年)》
- [ 氢能车船 ]2025-2026年能源政策演进与核心变化深度解读
- [ 氢能车船 ]2026年9月氢燃料电池汽车数据出炉