DNV挪威船级社《能源转型展望2026》解读
今年10月,DNV在新加坡发布第十版《能源转型展望2026》(Energy Transition Outlook 2026),预测期至2060年。全书163页,覆盖全球十个区域、十二类能源载体和二十余个终端部门,给出其对能源系统最可能路径的判断。
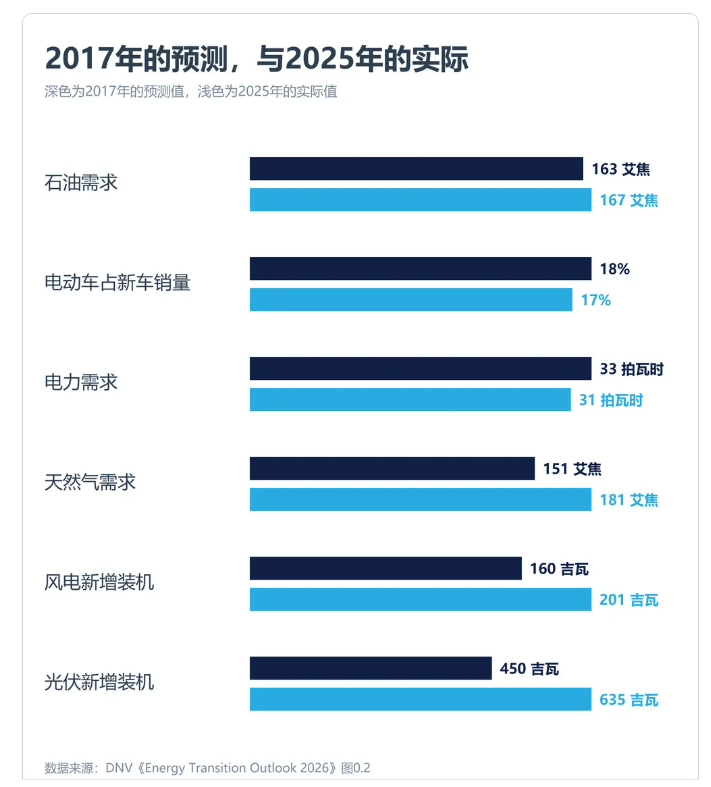
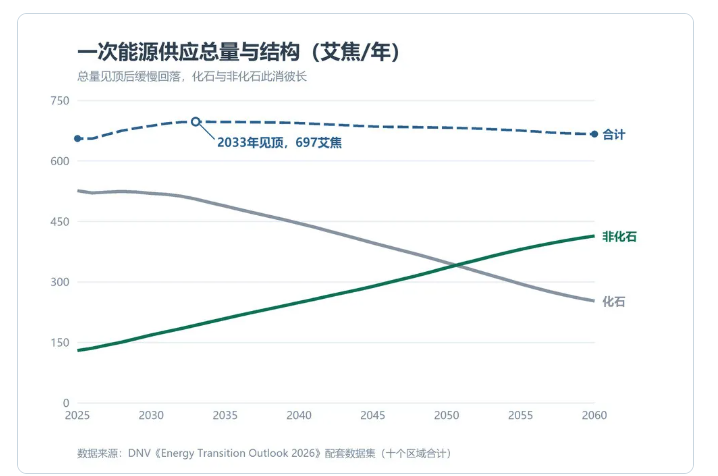
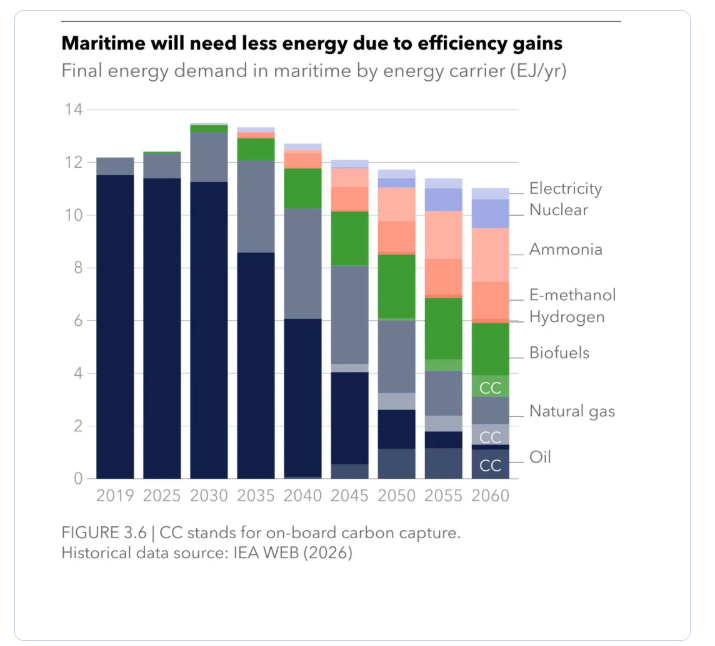
中文报道对该报告的引述,多集中于若干总量指标。2040年可再生能源占全球电力结构的65%,2030年全球数据中心用电1100太瓦时,2100年升温2.3℃,2050年能源相关排放较当前下降44%。这些数字均见于报告,属于预测结果。支撑结果的方法,包括模型设定、参数调整以及对既往判断的修正,则较少被提及。 以下各节,取自报告中较少被中文报道引述的部分。 01 十年对账:2017年的预测与2025年的实际SCORECARD 报告开篇设有一章“10 years of forecasting”,将2017年对2025年的预测与2025年实际值逐项并列,共六项指标。 其中,石油需求预测163艾焦、实际167艾焦;纯电动车占新车销量预测18%、实际17%;电力需求预测33拍瓦时、实际31拍瓦时;天然气需求预测151艾焦、实际181艾焦;风电新增装机预测160吉瓦、实际201吉瓦;光伏新增装机预测450吉瓦、实际635吉瓦。 石油需求与电动车渗透率的偏差均在3%以内;光伏与风电装机的预测值分别低于实际约四成和四分之一;天然气需求则被低估两成。报告对此的说明是,低估了光伏与电池储能的进展,高估了氢能的发展速度与能效改善的幅度。 41% 光伏装机被低估 26% 风电装机被低估 20% 天然气需求被低估 报告还提供了另一组可比性更强的数据。2050年非化石能源占一次能源的比重,十版报告依次为48%、50%、44%、46%、50%、50%、52%、50%、49%、49%。十年之间,该指标始终落在44%至52%的区间内,最新一版与首版相差一个百分点。 两组数据并列,可以看出报告对能源结构长期演变的判断较为稳定,对单项技术发展速度的估计则存在明显偏差。这一差别构成了理解其2060年预测的前提。 02 总量见顶:一次能源的两百年拐点PEAK 根据报告配套数据集的逐年序列,全球一次能源供应2025年为656艾焦,2033年升至697艾焦,此后缓慢回落,2060年为667艾焦。 报告的判断是,一次能源供应将打破延续两百年的增长趋势,与人口及经济增长脱钩,在再增长约五年之后趋于平稳,并在此后直至2060年基本保持不变。同期全球GDP接近翻倍。 这一变化主要来自能效提升,电气化减少了能源转换环节的损失,提供同等供暖、照明与动力服务所需的初级能源相应下降。报告对此的表述是,世界消费的有用能源持续增加,而一次能源供应不再增加。 化石燃料目前占一次能源的80%,该比例在此前六十余年间基本未变。报告预测未来五年每年下降约一个百分点,2060年降至40%以下。分品种而言,煤炭下降八成以上,石油下降约一半,天然气下降约四分之一。至2060年,天然气所占比重将超过石油与煤炭之和。 该判断的意义在于,能源行业的总量扩张接近终点,此后的份额变化主要来自存量替代,新增装机的规模直接决定化石能源份额的下降幅度。 03 路径分叉:进口国与出口国DIVERGENCE 过去五年,非化石能源在一次能源中的占比,进口区域上升2.2个百分点,包括中国、印度与欧洲;出口区域上升0.7个百分点,包括中东、北美与俄罗斯。前者约为后者的三倍。 投资流向与此一致,全球可再生能源投资由2021年的8600亿美元增至2026年的1.77万亿美元。 霍尔木兹海峡的通行中断为这一分化提供了直接例证。2026年2月之前,该水道承担全球约两成的石油与液化天然气出口。油价峰值一度达到每桶120美元,多数时间在80至110美元之间波动,战前水平为70美元。DNV模型对2026年均价的取值为95美元,2027年为79美元。 在此假设下,2026年全球石油需求下降1.9%,2027年回升2.5%;天然气需求下降1.1%,2027年回升1.9%。分部门看,航空活动下降约3%,石化原料的油气需求下降约7%,降幅主要发生在中国。 报告另设延长情景,假定冲突持续至2030年方趋于正常。该情景下,冲突期间油气需求低4%至6%,此后长期低于主情景2%至5%,报告将其定性为永久性需求破坏。 中东的产量份额相应下修,2050年中东供应全球石油产量的比重约为40%,上一版报告的估计为50%。 04 并行期的代价:两套系统同时投入COST 2020年至2035年,是能源支出压力最集中的阶段。化石能源系统仍需维持资本开支与运营支出,以电力为主的新系统同时进入建设期。 报告测算,自2030年起,化石能源系统支出年均减少360亿美元,可再生能源系统(不含电网)年均增加390亿美元,两者规模基本相当。 能源总支出2026年为5.1万亿美元,2060年约为6万亿美元,增幅17%;同期全球GDP增长96%。能源支出占GDP的比重因此持续下降。报告的解释是,中叶能源结构中主导技术的运营成本较低,电气化同时提高了能源利用效率。 报告另有一项判断,自2030年代起,太阳能投资的市场规模将相当于油气上游资本开支的总和。对造船、海工与航运融资而言,其影响不亚于任何一项减排目标。 05 航运:减排曲线后移两三年SHIPPING IMO于2025年10月未通过净零框架(NZF)。DNV的判断是,某一版本的NZF最终获得通过的可能性大于不通过;不过,延迟已产生实际影响,低碳燃料的需求信号减弱,相关生产项目推迟甚至取消。 量化结果见报告第39页,以全部使用油品为基准,航运排放2025年低2%,2030年低5%,2040年低26%;上一版报告对2040年的估计为低36%。两者相差十个百分点,DNV将其归因于两到三年的延迟。 需求侧的变化出现更早,海运能源需求在2030年代初达到13.7艾焦每年的峰值,此后三十年下降两成。全球海运周转量在2030年代稳定于77万亿吨海里,与世界GDP的增长脱钩。 26% 2040年减排(全油基准) 5% 替代燃料船总吨占比 77 万亿吨海里(2030年代平台) 货种结构的变化更为直接,化石能源运输目前占全部吨海里的三分之一,2030年代中期开始下降;其中煤炭海运在本十年末先行下降,油轮自2030年起下降。液化天然气与液化石油气运输则持续增长至本世纪中叶。 在各类手段中,效率的作用最为直接。过去二十年,每吨海里能耗下降15%至25%,2050年前预计再下降20%至30%。按总吨计,可使用替代燃料的船舶占5%,不含液化天然气运输船,新订单以液化天然气为主。氢及其衍生物,即甲醇与氨,预期被下调。 上述判断对航运的主要含义在货量一侧。海运能源需求下降,一部分来自效率提升,另一部分来自其承运的化石能源本身退出。两者叠加,船队更新节奏将不完全取决于燃料法规。 06 中国:能源需求在2030年代见顶CHINA 中国一次能源2025年为183艾焦,2030年代初达到约193艾焦的峰值,2060年降至163艾焦,峰值至2060年下降15%。 电力占终端能源的比重由29%升至58%。能源相关二氧化碳排放由13.3吉吨降至2.8吉吨,降幅79%,仍未达到2060年净零目标。人口下降16%,是需求回落的原因之一。 煤电的变化已经显现,2025年中国煤电发电量下降1.6%,中国与印度煤电52年来首次同步下降。报告指出,下降源于在运机组利用小时数走低,装机容量并未减少;中国煤电机组相对年轻,多数仍将在系统中保留数十年。 报告提及“十五五”规划的三项举措:排放总量控制、可再生能源消纳责任由政府转向企业、碳市场扩围至新行业。 07 方法的价值WHY IT MATTERS 这份报告连续十年作出同一判断,按其预测,世界无法实现巴黎协定的目标,2026年版为第十次。 与之并列的是三个数字,2100年升温2.3℃,净零排放推迟至2090年代,1.5℃对应的碳预算于2029年用尽。三者共同构成了这份预测的政策含义。 阅读这份报告时,697艾焦或13.7艾焦这类具体数值的参考价值有限,更值得关注的是它在哪些判断上作了修正。报告将2017年的估计逐项与实际值对照,这一处理方式所提供的信息,超出任何单一预测数值。
- 01-23同是8000吨LNG船,集散两用船补贴竟少近500万?新政计算规则揭秘
- 09-16四部门联合发布会解读“十五五”汽车规划,锚定智能网联新能源汽车新目标
- 05-09习近平:中国新能源产业不存在所谓“产能过剩问题”!
- 04-16氢能统计:盘点2026年一季度氢能项目备案情况
- 09-01IGU(国际燃气联盟):2026年全球天然气报告
- 02-13永安行:氢能产业迎来快速发展期
- 01-03华电取得首个绿氨掺烧项目
- 07-12内蒙古首套“出国”制氢系统正式产气 开启清洁能源国际合作新篇章
- 12-18“一带一路”国际日:盘点2025年中国在能源方面推动“一带一路”国际合作的相关举措
- 08-31周报 | (中交协清洁能源车船分会)2026年8月 第4期
- [ 氢能车船 ]DNV挪威船级社《能源转型展望2026》解读
- [ 氢能车船 ]国家能源局副局长:2030年可再生能源制氢规模目标达 200万吨!
- [ 氢能车船 ]一周快讯 | 中交协清洁能源车船分会-2026年11月-第2期
- [ 氢能车船 ]北京“十五五”能源蓝图出炉!“1+3+6”目标任务体系这样干
- [ 天然气车船 ]LNG动力船舶核心技术原理与全球应用案例盘点
- [ 天然气车船 ]220亿国债加持,新能源重卡规模化实现关键性突破
- [ 氢能车船 ]一周快讯 | 中交协清洁能源车船分会-2026年11月-第1期
- [ 氢能车船 ]甲醇混合动力汽车白皮书
- [ 氢能车船 ]IEA(国际能源署)发布《全球氢能概览2026》报告
- [ 氢能车船 ]十五五能源规划落地!读懂顶层能源方针,新型能源体系下托管、技改、碳管理赛道机遇全梳理