甲醇动力船舶订单量倍增背景下的产业现状与趋势分析
在全球能源转型与碳中和目标的双重驱动下,航运业正成为实现温室气体减排的关键战场。国际海事组织(IMO)2023年通过的《船舶温室气体减排战略》明确提出“2030年国际航运温室气体排放较2008年至少降低20%,2040年至少降低70%,2050年前后实现净零排放”的刚性目标。随后欧盟配套出台具体政策:欧盟《海运燃料条例》(FuelEU Maritime)于2025年1月1日正式生效,以2020年船舶燃料碳强度为基准线,要求2025年减排2%、2030年提高到6%、2050年达到80%的减排幅度;欧盟碳排放交易体系(EU ETS)自2026年起对航运业实现100%全覆盖
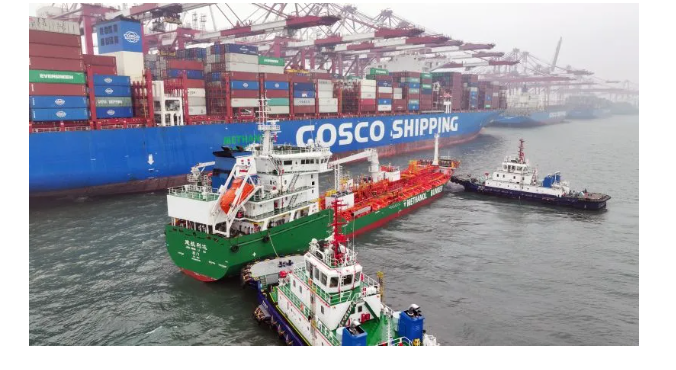
多重碳约束之下,航运能源结构转型进程显著提速。新加坡、鹿特丹等国际枢纽港早已提前布局甲醇、LNG等清洁燃料加注业务;上海港2025年全年绿色甲醇加注量超过1万吨;大连2025年7月完成全球首次绿色船用氨燃料加注;青岛港2025年7月完成岸基加氢,次年完成全国首次“一船多供”绿色甲醇加注作业;全国首条万吨级纯电动集装箱海河联运航线于2026年6月正式开通。这其中,甲醇动力船舶订单在过去两年间实现数倍增长,截至2026年一季度,全球已投运甲醇动力船舶达131艘,当季交付26艘,占同期替代燃料船舶交付总量的43.3%。上述数据表明,甲醇船舶正在成为航运能源转型的重要选项。
一、甲醇船舶发展现状
船舶投用规模方面,截至2026年一季度,全球已投运甲醇动力船舶达131艘,载重吨规模突破1064万吨,其中我国绿色船舶新接订单国际市场份额高达80.2%。截至2026年2月底,全球甲醇动力船舶确定订单65艘,包括集装箱船39艘、散货及矿砂船22艘、油轮4艘,航运主流船型布局已基本完成。
配套设施方面,目前主要枢纽港口甲醇加注基础设施建设明显提速,鹿特丹港、巴塞罗那港、汉堡港、新加坡港、上海港、青岛港等超过40个核心港口完成甲醇加注的配套布局,能够覆盖亚欧、跨太平洋等主流国际航线,全球甲醇加注网络正从点状试点加速向网状覆盖演进。
二、甲醇船舶的发展优势与
现存短板状
(一)发展优势
基础设施适配性强。相较于氢燃料、氨燃料需要完全新建专用加注站的高投入模式,传统港口的油品存储罐经过小幅改造即可适配甲醇存储需求,改造成本仅为新建加氢站的10%左右,大幅降低了港口端的配套落地门槛。
船舶运营转换成本低。甲醇物理属性与传统船用柴油适配性更高,无需对船舶动力系统做大幅改造。且目前甲醇动力船舶大多为双燃料船型设计,可在加注网络尚未完全覆盖的航段灵活切换传统燃油,确保了远洋航线的适应性。
甲醇燃料减排成效显著。船舶使用的绿色甲醇主要通过可再生能源制取的氢气(绿氢)与CO₂等原料生产得到,基本可实现全生命周期近零碳排放。经行业测算,一艘万箱级远洋集装箱船采用绿甲醇作为动力后,全生命周期碳排放较传统燃油船舶可降低85%以上,满足IMO的最新碳排放管控要求。
(二)现存短板
绿色甲醇供需存在缺口。截至2026年5月,全球可再生及低碳甲醇的规划总产能虽然预计可达6160万吨,但这些规划产能分布在282个待实施项目中,大部分项目投产时间在2031年前后,导致目前实际投产进度缓慢。国内已建成投产的代表性绿甲醇项目包括内蒙古鄂尔多斯5万吨/年绿电制甲醇示范项目、甘肃酒泉10万吨/年风光耦合绿甲醇项目等,合计纯绿甲醇产能约38万吨/年,与2030年需求预期仍存在明显差距,阶段性产能缺口特征突出。
燃料制备成本偏高,船舶成本回收周期长。传统煤制甲醇成本约1800元/吨,而绿色甲醇生产成本达3500-5000元/吨,是煤制甲醇的2-3倍、低硫燃料油的1.5-5倍(等热值条件下)。受燃料端高成本影响,甲醇船舶在15年运营周期内无法实现成本回收,而同样具有减排效果的LNG双燃料船投资回收期仅需5年。经济性差距已成为制约绿醇产业规模化的核心瓶颈。
行业标准与认证体系尚未统一。当前不同国家和地区在甲醇燃料的加注操作规程、质量标准和全生命周期碳排放核算方法上未实现完全统一。国际层面,IMO仅出台甲醇燃料通用安全框架,未形成统一的加注作业强制标准;欧盟仅将利用废弃物、农林生物质制备的甲醇认定为符合减排要求的可再生燃料,部分国家的绿电合成甲醇暂未被纳入其认可范围;新加坡、鹿特丹等核心港的本地合规流程也无法直接衔接。国内层面,现行船用燃料相关国标尚未覆盖甲醇品类,甲醇加注安全监管规则仍处于地方试点阶段,不同港口的作业核验细则存在差异,进一步提升了船舶跨港调度的门槛。这些规则差异直接推高了甲醇船舶的全球运营合规成本,成为当前制约其大规模化推广的隐性障碍。
三、甲醇船舶中长期发展趋势
当前全球航运能源结构转型正沿着甲醇、LNG、氢、氨、电动等多条路线同步探索,呈现“多线并行、梯度落地”的格局:LNG凭借成熟的加注网络与相对更优的经济性,在当前替代燃料市场中占据主导地位;氨、氢燃料仍处于技术验证与安全规范制定阶段,预计2040年后才会逐步进入大规模商用周期;甲醇依托较强的船型适配性与较低的改造门槛,已成为衔接近中期减排与远期零碳目标的核心载体,正在加快市场布局。
甲醇船舶能否成长为未来航运的主流动力类型,核心取决于三大关键变量:一是产能释放速度——当前全球绿甲醇规划总规模庞大,但实际投产占比偏低,产能从“规划”到“供应”的转化效率,将直接决定甲醇船舶的燃料可及性;二是成本下降幅度——绿甲醇当前价格是传统燃料的数倍,其降本路径高度依赖上游绿电度电成本下降与电解水制氢技术的规模化迭代;三是国际标准统一进度——IMO相关导则修订预计2027年完成,标准落地节奏将直接影响船东的甲醇船舶资产配置决策。
可以确定的是,随着上述变量的逐步改善,当前制约甲醇船舶推广的产能不足、经济性偏弱等阶段性瓶颈将逐步消解,甲醇船舶在全球航运脱碳进程中的支撑作用将进一步凸显。头部航运研究机构预测,2050年航运领域碳中和燃料占比将达60%,其中甲醇将是占比最高的品类之一。
四、青岛市甲醇船舶产业发展建议
青岛作为我国北方首个实现常态化绿色甲醇加注服务的港口城市,已在甲醇加注能力建设上走在全国前列。建议依托北方国际航运枢纽定位与山东半岛绿甲醇产能优势,重点推进三方面工作:
一是加快完善甲醇加注标准体系。在现有地方试点经验基础上,细化形成可复制推广的甲醇加注操作规范与安全管理细则,主动对接国家船用燃料相关标准体系,推动地方实践向全国通用规则转化;积极参与IMO及国际航运行业组织的燃料标准研讨,提前布局碳足迹互认相关研究,在国际规则制定中抢占先机。
二是完善上下游产业布局。依托山东半岛绿甲醇规划产能优势,搭建省内绿电制醇基地与青岛港的点对点直供链路,通过规模化集中采购、就近运输配送压缩中间流通环节成本,逐步拉平绿甲醇与传统燃料的经济性差距。
三是拓展甲醇船舶应用场景。发挥港口枢纽功能,联合头部航运企业开展甲醇动力船常态化运营试点,拓展甲醇船舶在远洋干线、近洋航线中的应用场景;探索设立区域性绿色燃料交易和碳足迹认证中心,助力青岛从“燃料加注枢纽”升级为集交易、认证、服务于一体的“绿色航运综合服务枢纽”。
五、结语
从IMO净零框架到欧盟燃料条例,从鹿特丹、新加坡到青岛港,全球航运能源结构的深刻变革正在加速落地。无论甲醇最终是否成为航运脱碳的最优方案,甲醇船舶作为衔接近中期减排与远期零碳目标的核心载体,其产业价值已经得到全球航运市场的广泛认可。这场由政策驱动、技术支撑、市场响应的绿色革命,正推动甲醇船舶从“试点示范”全面走向“规模商用”。
(综合交通规划研究院 薛玉璇)
- 01-23同是8000吨LNG船,集散两用船补贴竟少近500万?新政计算规则揭秘
- 09-16四部门联合发布会解读“十五五”汽车规划,锚定智能网联新能源汽车新目标
- 05-09习近平:中国新能源产业不存在所谓“产能过剩问题”!
- 04-16氢能统计:盘点2026年一季度氢能项目备案情况
- 09-01IGU(国际燃气联盟):2026年全球天然气报告
- 02-13永安行:氢能产业迎来快速发展期
- 01-03华电取得首个绿氨掺烧项目
- 07-12内蒙古首套“出国”制氢系统正式产气 开启清洁能源国际合作新篇章
- 12-18“一带一路”国际日:盘点2025年中国在能源方面推动“一带一路”国际合作的相关举措
- 08-31周报 | (中交协清洁能源车船分会)2026年8月 第4期
- [ 天然气车船 ]甲醇动力船舶订单量倍增背景下的产业现状与趋势分析
- [ 天然气车船 ]天然气、LNG、天然气车船、加气站最新动态(截至2026年10月8日)
- [ 氢能车船 ]北京理工大学:新能源汽车大数据跟踪研究报告(2025-2026)
- [ 氢能车船 ]绿色船舶的下一个战场,不在技术路线,而在标准制定
- [ 氢能车船 ]中央奖励资金12.8亿,内蒙古启动氢能综合应用四年试点!
- [ 天然气车船 ]能源转型深水区:中国天然气行业现状、格局重构与中长期趋势
- [ 氢能车船 ]最新发布:湖南省老旧营运船舶报废更新支持政策解读
- [ 氢能车船 ]2026年新能源汽车行业发展报告
- [ 氢能车船 ]献礼2026国庆:中国清洁能源绿色成长的答卷
- [ 氢能车船 ]2026氢燃料电池商用车辆行业报告