五大氢能试点城市群敲定,四张清单下达,重卡干线补能格局迎来新变化
一、五大跨区域试点城市群:资源与消纳跨区配对
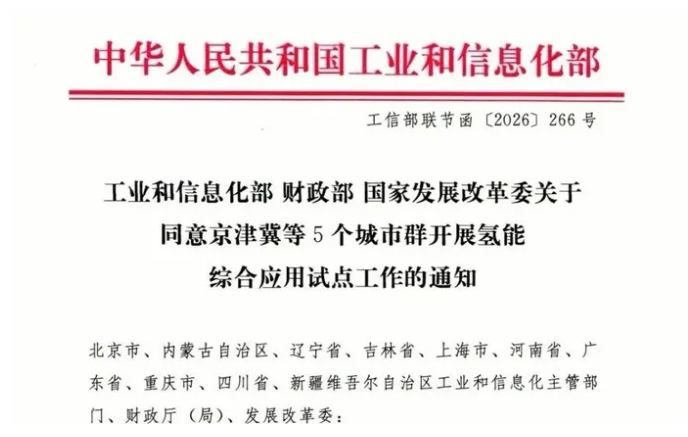
本次批复落地的5个城市群,打破传统省内城市抱团模式,大量采用跨省份组合,核心逻辑是把风光绿氢资源富集区,和工业、交通氢气消纳市场进行跨区域匹配,破解“产氢地无消纳、用氢地缺绿氢”的现实矛盾。
不同于上一轮5个均为省内就近组合的示范城市群,本轮跨区域组队是最大制度创新。氢能本身具备可储存、可远距离输送的属性,试点鼓励资源禀赋地区与工业消费地区协同,不再要求制氢、用氢全部局限在同一个省内,为全国层面构建绿氢流通体系先行探路。
二、266号批复核心约束:四张清单作为考核总抓手
批复函没有修改59号文既定政策框架,但新增落地管控机制,要求各试点城市群编制并刚性执行四张清单,所有清单内容将纳入年度绩效评价,直接决定中央财政资金拨付。
财政延续“以奖代补、先预拨、后清算”机制,单个城市群4年奖励上限16亿元,全部试点合计最高80亿元资金池,1积分对应8万元。资金明确限定用于降低终端用氢成本、基础设施建设、场景运营,严禁平衡财政预算、偿还政府债务。试点执行年度自评+第三方绩效考评,对进度不及预期的城市群,可采取扣减资金、暂停甚至取消试点资格的惩戒措施。
硬性规则延续59号文件:以工业为主的城市群,工业场景用氢占比原则上不低于75%。这一条是本轮试点最核心指挥棒,意味着工业才是氢能规模扩张的主战场,燃料电池汽车更多承担示范配套角色,不再是政策的绝对重心。
三、“1+N+X”体系,重构氢能产业的发展坐标系
整个试点运行框架沿用59号文确立的“1+N+X”综合应用生态,266号批复只是推动这套框架落地执行。
1(必选通用场景:燃料电池汽车):不再盲目追求乘用车规模,重点发力中远途重卡、冷链物流、干线货运,建设氢能高速走廊;公交、环卫为补充,适度探索乘用车。政策同时设置严格的氢耗、低温冷启动、质保门槛,杜绝只上牌不运营的“数字示范”,考核单车累计运行用氢里程,倒逼车辆真实投入运营。 N(工业核心增量场景):绿色氨醇、氢基化工原料替代、氢冶金、掺氢燃烧。工业场景用氢量级远大于交通,是拉动绿氢产能、摊薄制储输全链条成本的核心抓手。政策倾斜可再生能源电解水制氢,鼓励风光大基地配套制氢项目,打通离网制氢模式。 X(创新探索场景):轨道机车、内河船舶、矿卡、氢基长时储能、热电联供等前沿方向。其中氢储能被摆在重要位置,用来弥补锂电池短时储能短板,解决风光发电间歇性难题。
政策设立清晰量化降本目标:2030年终端用氢均价降至25元/千克以下,优势地区力争15元/千克左右;全国燃料电池汽车保有量力争达到10万辆。把氢价作为硬指标写入考核,直击行业长期痛点,标志政策导向从“堆规模”转向“拼经济性”。
四、试点与风光、储能、锂电新能源体系的协同逻辑
很多市场观点将氢能与锂电池简单对立,而从本次试点设计可以看出,氢能是我国新型电力系统重要补充,是风光新能源的延伸载体,二者是互补而非替代关系。
1、与风电光伏:绿氢是风光消纳的重要出口
整个试点高度倾斜可再生能源制氢,车用绿氢可获得额外积分奖励。风电光伏具有间歇性,风光大发时段存在弃电风险,电解水制氢可以把无法即时消纳的电能转化为化学能,变成氢气储存、长距离输送。新疆、蒙东这类风光资源富集区域,通过制氢,把电力转化为绿氢,输送到中东部用于钢铁、化工生产,实现“西部风光发电,东部工业降碳”跨区域资源配置,这也是本次大量跨区域城市群诞生的底层逻辑。同时文件明确红线,严禁借绿氨醇名义变相上马煤制项目,从源头规避伪绿氢。
2、与储能:氢能承担长周期储能功能
锂电池擅长小时级日内调峰;氢能可实现跨天、跨季度长时储能。风光电制氢,用电紧张时可以重新发电,也可以直接供给工业燃烧、化工原料。该路线归入X创新场景,鼓励试点开展示范,补齐我国储能体系短板。
3、与锂电新能源汽车:赛道分工清晰
锂电池:适配乘用车、城市短途轻型车辆; 燃料电池:聚焦重卡、长途货运、大吨位重载场景,优势体现在重载、长续航、快速补能、低温适应性。
政策并不鼓励氢燃料电池大规模冲击乘用车赛道,避免同质化内卷。以工业为主的城市群工业用氢占比≥75%,也说明政策并不把氢车作为氢能消纳的唯一出路。
五、对比上一轮燃料电池汽车示范:产业范式发生深刻变化
上一轮示范解决了燃料电池汽车从0到1的产业起步,但也暴露出痛点:交通领域用氢体量有限,难以带动绿氢大规模降本;氢气供给与成本问题反过来制约车辆推广。本轮试点就是针对这一矛盾,用工业巨大的用氢规模拉动上游电解槽、储运装备规模化,再反过来降低交通端用氢成本,形成“工业拉规模,交通做示范”的正向循环。
六、现实挑战与产业启示
80亿级财政资金加持之下,产业依然面临多重现实约束。第一,氢储运仍是最大瓶颈。大规模跨区域绿氢调配,输氢管道、液氢装备供给不足,运氢成本居高不下,制约跨区域城市群模式落地效果。第二,商业闭环尚未完全跑通。绿氢、氢冶金、绿氨醇当前仍存在成本压力,财政奖补是催化剂,但不能长期依赖补贴,试点的核心使命就是探索可复制商业化模式。第三,跨区域协同治理难度提升。跨省份城市群,涉及多省财政、项目审批、利益分配,需要建立高效协同机制,防范出现重建设、轻运营,盲目上马项目的现象。
对于企业而言,政策信号已经十分清晰:单纯炒概念、靠补贴上牌的时代已经结束。未来的机会不在单一的氢车赛道,而在风光‑绿氢制取、大规模工业消纳、跨区域储运、关键装备国产化的完整链条。试点4年周期,本质是一次产业淘汰赛,能够跑通商业闭环的技术与商业模式,才能够在试点结束之后实现自主可持续发展。
- 01-23同是8000吨LNG船,集散两用船补贴竟少近500万?新政计算规则揭秘
- 05-09习近平:中国新能源产业不存在所谓“产能过剩问题”!
- 04-16氢能统计:盘点2026年一季度氢能项目备案情况
- 09-01IGU(国际燃气联盟):2026年全球天然气报告
- 02-13永安行:氢能产业迎来快速发展期
- 01-03华电取得首个绿氨掺烧项目
- 07-12内蒙古首套“出国”制氢系统正式产气 开启清洁能源国际合作新篇章
- 12-18“一带一路”国际日:盘点2025年中国在能源方面推动“一带一路”国际合作的相关举措
- 08-31周报 | (中交协清洁能源车船分会)2026年8月 第4期
- 09-04全球纪录诞生!8000吨绿色甲醇跨越山海,中国方案改写国际航运能源版图
- [ 氢能车船 ]五大氢能试点城市群敲定,四张清单下达,重卡干线补能格局迎来新变化
- [ 氢能车船 ]电动船舶驶入“黄金航道”, 中国绿色航运产业迎来爆发前夜
- [ 氢能车船 ]2026年8月重磅落地!国家级氢能试点全面启动,产业迈入规模化新阶段
- [ 天然气车船 ]国内船企FLNG和LNG船项目取得多项重要进展
- [ 氢能车船 ]一周快讯 | (中交协清洁能源车船分会)2026年9月 第1期
- [ 氢能车船 ]2026年全球及我国绿氨产业竞争格局与未来趋势研究
- [ 氢能车船 ]2026年8月中国甲醇市场分析及9月展望
- [ 氢能车船 ]内河航运的“电动时代”来了:2026 纯电动船舶,政策、技术、案例分析
- [ 氢能车船 ]全球纪录诞生!8000吨绿色甲醇跨越山海,中国方案改写国际航运能源版图
- [ 氢能车船 ]DNV(挪威船级社):面向2050的海事展望