绿色甲醇发展现状及竞争力分析
摘要
在全球“双碳”目标背景下,甲醇作为基础化工原料和潜在清洁能源载体,其绿色低碳转型已成为行业关注焦点。通过系统梳理煤基、天然气基等传统甲醇生产工艺的技术、碳排放强度与经济性分析,重点分析生物质气化、生物质发酵及二氧化碳加氢等绿色甲醇路线的技术进展、经济性与环境效益。研究表明,尽管煤制甲醇仍具成本优势,但其高碳排放难以适应日趋严格的气候政策;绿色甲醇虽现阶段成本较高,但凭借负碳潜力和政策驱动,在航运、化工、储能等难减排领域展现出广阔应用前景。未来随着绿电成本下降、碳市场机制完善与技术迭代,绿色甲醇竞争力将显著提升。
甲醇(CH3OH)作为一类无色透明液体,是化工产业链中不可或缺的基础原料,与乙烯、丙烯及氨并列为四大关键化学品。其广泛应用于甲醛、乙酸、聚烯烃及精细化学品合成领域,支撑着全球塑料、涂料、纺织及能源行业的可持续发展。然而,当前甲醇工业高度依赖化石能源原料体系,其生产过程的碳密集型特征已成为制约行业低碳转型的关键挑战。
目前,全球甲醇生产仍以传统化石能源转化为主,其中天然气制甲醇占比64.5%(集中于中东、北美等天然气资源富集区),煤基路线占比35.2%(集中于中国),两者合计占生产路线的99.7%。据行业信息与中国氮肥工业协会统计数据统计,2024年全球甲醇总产能已达1.76亿t/a,实际产量约为1.2亿t。中国作为全球甲醇产能主导国,同年产能规模达10977.6万t/a,实际产量9182.2万t,占全球总产量的52%~60%。不同原料路径的碳排放强度呈现显著差异:天然气制甲醇的全生命周期碳排放强度为0.5~1.9tCO2/t甲醇,而煤基工艺因煤气化过程的高能耗特性,其碳排放强度高达2.2~3.3tCO2/t甲醇。甲醇工业年排放量约3亿tCO2,占全球化工行业总排放量的10%,属中高碳排产业,其中煤基路线尤为突出。在“双碳”目标及国际气候协议约束下,甲醇行业的减排压力日益加剧。
为应对上述挑战,全球范围内正加速推进甲醇生产的绿色低碳转型。生物质气化制甲醇、绿氢耦合二氧化碳催化合成等新兴路线已进入工业化示范阶段;同时欧盟通过《可再生能源指令》(RED II)设定了严格的全生命周期碳排放阈值(28.2g/MJ),并建立国际可持续性认证体系(如ISCC),中国则在《“十四五”工业绿色发展规划》中明确要求煤基甲醇产能能效提升30%,并规划至2028年建成800万t级绿色甲醇产能。
本研究通过系统梳理煤基、天然气基及生物质气化、发酵与二氧化碳加氢等绿色甲醇路线的技术特征、碳排放强度与经济性,深入分析其在不同政策与市场环境下的竞争力差异,旨在识别低碳转型路径中的关键技术瓶颈与成本制约因素,为构建符合“双碳”目标的甲醇产业绿色发展体系提供理论依据与策略支持。研究结果对优化能源结构、推动高排放产业脱碳及完善碳市场机制具有重要参考价值。
1 技术路线
1.1 传统甲醇生产工艺:煤基与天然气路线
目前,全球甲醇生产仍以煤基和天然气路线为主。煤制甲醇以煤炭为原料,通过气化、变换、净化、合成与精馏等步骤生产甲醇(图1)。该工艺首先在高温高压条件下将煤转化为合成气(CO、H2、CO2等),随后通过水煤气变换反应调整H2/CO体积比例至2∶1左右,以满足甲醇合成的化学计量要求。合成气经低温甲醇洗脱除硫化物和CO2等杂质后,在铜基催化剂作用下于5~10MPa、200~300℃条件下反应生成粗甲醇,最终精馏提纯至99.5%以上,得到成品甲醇。
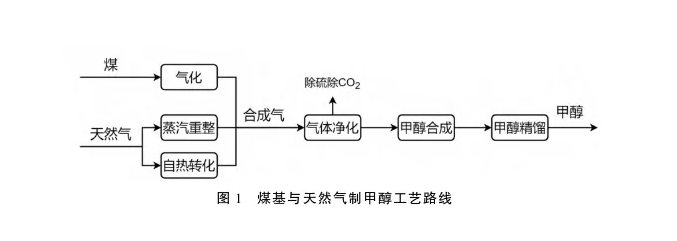
天然气制甲醇核心在于甲烷转化为合成气,再经催化合成得到甲醇。合成气制备环节主要依赖蒸汽甲烷重整(Steam Methane Reforming,SMR)或自热重整(Autothermal Reforming,ATR)两种关键技术:蒸汽甲烷重整是使甲烷与水蒸气发生强烈吸热反应,生成高氢碳比(H2/CO体积比3∶1)的合成气,该工艺成熟可靠、适应性强,但能耗极高,需依赖外部燃烧供热,且碳排放强度大。相较之下,自热重整技术将非催化部分氧化与催化蒸汽重整耦合于同一反应器中,通过控制氧气进料实现部分燃烧放热,为后续吸热的重整反应提供热量,达成反应体系的自热平衡。该过程操作温度较高(950~1100℃),可在降低外部能耗的同时,灵活调节合成气的H2/CO体积比至约2∶1,更适于后续甲醇合成工段。然而,ATR工艺需配套空分装置提供纯氧,增加了设备投资与运行复杂度,且高温高氧条件下对反应器材料及操作控制要求更为苛刻。
1.2 绿色甲醇新兴技术路线
绿色甲醇是指在整个生产生命周期中实现低碳或零碳排放的甲醇,其核心在于原料的可再生性、生产工艺的清洁化以及能源结构的绿色化。尽管目前国际上尚未形成统一的绿色甲醇标准,但欧盟通过国际可持续性与碳认证(ISCC)体系提出了较为完善的认定框架。根据《可再生能源指令 II》(RED II),绿色甲醇的全生命周期碳排放需较传统甲醇降低65%以上(2030年后提升至70%),并严格限制原料来源,仅允许使用农林废弃物、有机废水、废弃油脂等可再生资源,禁止使用化石能源。此外,生产过程必须采用高效节能技术,并实现废弃物的资源化利用。生产过程中所使用的电力必须为可再生能源,且绿氢制备的可再生能源占比不得低于80%。在产品质量上,绿色甲醇需满足纯度≥99.5%、重金属及有机污染物含量低于欧盟REACH法规限值等要求,同时需符合职业健康安全标准,确保产品具备防火防爆特性。
为实现甲醇生产的深度脱碳,近年来生物质气化或发酵制甲醇(生物甲醇)和二氧化碳加氢制甲醇(电子甲醇)等绿色路线逐渐成为研究热点。
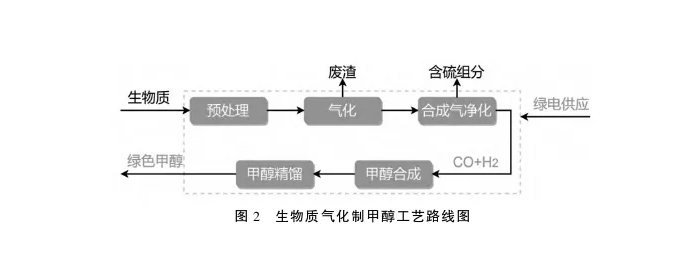
生物质气化制绿色甲醇是以农作物秸秆、林业废弃物等为原料,通过粉碎、压缩、干燥、碳化、压制等预处理后,形成可以直接燃烧的固体燃料,在700~1000℃下气化生成合成气,再经净化、合成与精馏生产甲醇(图2),其核心在于实现全生命周期碳减排(欧盟REDII要求≤28.2gCO2/MJ)和原料可持续性。整个过程全生命周期碳排放约为0.223tCO2/t甲醇,具有显著的碳减排潜力。
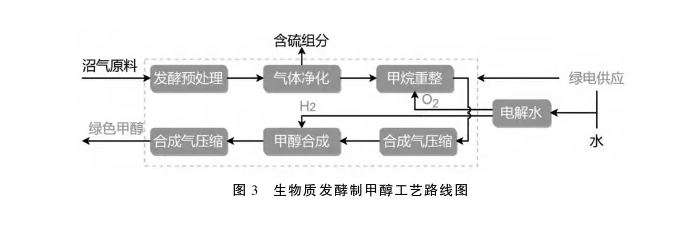
生物质发酵制甲醇技术是以农业废弃物、能源作物等富含纤维素的生物质为原料,经预处理(粉碎、蒸爆)后,在厌氧消化罐中通过微生物群落进行发酵,主要产物为沼气(体积约含55%~65%CH4和35%~45%CO2)以及副产沼渣,随后通过压力摆动吸附(PSA)等气体分离技术,高效脱除沼气中的CO2、H2S及水分等杂质,得到高纯度(≥97%)的生物甲烷,生物甲烷通过自热重整(ATR)或蒸汽重整(SMR)工艺转化为以H2和CO为主的合成气,合成气经压缩加热后,通过甲醇合成与精馏,得到绿色甲醇(图3)。若结合绿电制氢技术,将电解水制氢产生的氧气与甲烷ATR转化工艺相结合,可综合降低电解水制氢与甲烷转化成本。
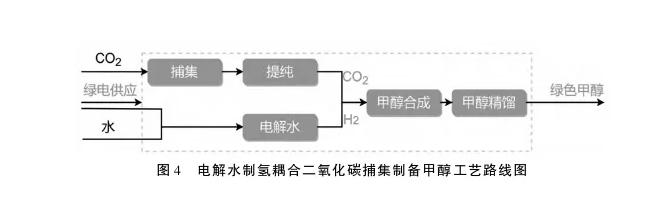
二氧化碳加氢制甲醇是目前最具减碳潜力的绿色甲醇生产技术。该路线利用风电、光伏等可再生能源产生的“绿电”电解水制取的绿氢,耦合从工业排放源(如水泥厂、化工厂、生物质发电厂的烟气)或直接从环境空气(Direct Air Capture,DAC)中捕获二氧化碳,通过催化加氢反应,制得绿色甲醇(图4)。该路线的碳排放主要来自于设备运行耗电。若电力完全来自可再生能源,则全生命周期碳强度极低。更重要的是,其碳元素来源于捕集的CO2,这些CO2若非利用则会排入大气。因此,每生产1t甲醇相当于消耗了大气或工业排放中的1.375tCO2,全生命周期碳排放可降至负值,从而实现负碳排放效应。目前,该技术已在全球范围内实现工业化应用,例如冰岛CRI公司建成的10万t/a装置,以及中国河南安阳和盛虹石化的两套10万t/a项目。
2 竞争力分析
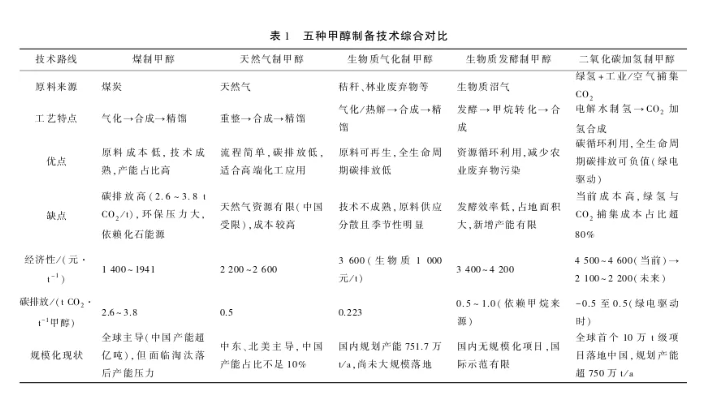
煤制甲醇是中国主导的甲醇生产工艺,具有明显的成本优势,根据统计数据显示,煤制甲醇生产成本约为1490~1545元/t,其中原料煤成本约810元/t(消耗1.35t煤/t甲醇),是目前最经济的甲醇生产方式。然而,该路线面临严峻环保约束与政策限制:每吨甲醇碳排放高达2.6~3.8tCO2,部分地区出台政策加快淘汰固定床间歇式煤气化炉,有序退出单套装置30万t/a以下的联醇产能。未来,该路线可通过耦合绿氢(如绿氢补充合成气)或碳捕集与封存(CCUS)技术降低碳排放30%以上,以符合中国“十四五”规划对能效和环保标准的要求,但捕集成本增加400~600元/t,显著削弱经济竞争力。
天然气制甲醇碳排放强度较低(约0.5tCO2/t甲醇),其成本高度依赖气源价格。以每吨甲醇消耗1050m3天然气计算,原料成本约2100元,综合成本约2462元/t,显著高于煤制路线。在中东和北美等天然气资源丰富地区,该路线具有显著成本优势,但在中国等天然气供应紧张的地区,产能释放受到限制。此外,天然气作为清洁能源优先保障民用,供应紧张且价格市场化趋势导致成本进一步上升。该路线虽碳排放低于煤制路线,但仍属于化石燃料范畴,在低碳政策下发展空间受限。
生物质气化制绿色甲醇成本主要包括原料(1kg生物质颗粒/kg甲醇,生物质颗粒约0.6元/kg)、设备投资以及合成甲醇的电费成本(约为0.11元/kg)等,估算综合成本高于4500元/t。其核心约束在于原料供应与技术成熟度:秸秆收储半径超过50km时运输成本占比升至35%,且面临与肥料化、饲料化等用途的资源竞争。另一方面为技术成熟度不足,气化过程伴生焦油含量高、合成气热值低、催化剂易积碳等问题,气化环节尚未经历长周期运行验证,无法保障与后端合成工段的稳定衔接(年运行时间≥8000h)。
生物质发酵制甲醇在原料适应性与成本控制方面展现出潜在优势,其可利用畜禽粪便、有机垃圾等多种生物质,相较于仅适用于木质或干燥类生物质的气化路线更具多样性。该工艺转化效率较高,且因生物质自身含氢元素,外源氢气需求显著低于气化路径,理论生产成本可控制在2000~3500元/t。然而,该技术目前仍处于实验室或中试阶段,尚未实现大规模工业化应用,主要受限于发酵速率低、代谢抑制效应显著及产物复杂等问题。此外,其更适宜处理糖类或淀粉类原料,可能引发与粮食生产的资源竞争。系统工艺链条较长、集成难度大,也制约了其工程放大与连续化运行。尽管在农业废弃物资源化利用方面具有一定价值,但由于发酵效率低、占地面积大、产物纯度与产量受限,其工业化推广前景目前仍存在较大不确定性。
电制甲醇作为低碳潜力显著的技术路线,目前尚面临经济性方面的严峻挑战,其成本高达5500~6000元/t,且高度依赖绿电价格:绿氢成本占比达82%,需电价降至0.2元/kWh以下才具备经济性,CO2来源亦显著影响全流程经济性,工业尾气捕集成本约为350~500元/t,而直接空气捕集(DAC)成本更为高昂。此外,地域错配问题突出——我国60%绿电产能位于西北,而70%需求集中于东南沿海,高昂的氢气或中间产物运输成本可能侵蚀15%~30%的毛利,尽管配套开发海上风电可缓解该矛盾,其制氢技术仍面临工程化与经济性瓶颈。然而,该工艺的“负碳”潜力(每吨消耗1.375tCO2)未来可随着碳交易市场的成熟与碳价机制完善转化为经济收益,从而重塑其成本竞争框架。
从全生命周期碳排放角度评估,绿色甲醇路线更符合碳中和目标,而二氧化碳加氢制甲醇虽依赖绿电成本下降与碳捕集技术的突破,长期来看在航运、化工等低碳燃料需求增长的驱动下,有望成为主流技术路径。随着碳定价政策趋严和高碳路线外部成本显性化,绿色甲醇的经济性预期将逐步提升。
未来发展潜力需耦合绿氢或碳捕集,大型化、一体化升级受限于气源,新增产能受限需突破气化技术瓶颈,降低生物质原料成本至600元/t以下技术革新空间小,发展前景有限绿电成本下降(0.1元/kWh时成本接近煤制)。
3 应用场景
绿色甲醇凭借常温液态便于储存运输、能量密度较高、下游用途广泛等特点,成为实现高排放行业低碳转型的重要选择,尤其在航运、化工和能源储存领域具有显著优势。
在航运业领域,绿色甲醇作为船用清洁燃料已成为实现国际海事减排目标的关键路径。绿色甲醇其常温常压呈液态,储运设施与传统燃油兼容性高,改造成本相对较低,其燃烧几乎不产生硫氧化物(SOx)和颗粒物,氮氧化物(NOx)排放也可减少80%,对改善港口及沿海空气质量有直接积极作用,成为船东应对合规要求的经济选择。国际海事组织(IMO)要求航运业2030年碳排放降低40%,2050年实现净零排放。欧盟碳排放交易体系(EU-ETS)也已将航运纳入,要求停靠欧盟港口的船舶为其碳排放购买配额。
在化工领域,甲醇作为基础化学品,可用于生产低碳塑料、甲醛、醋酸、涂料等传统化工产品,亦是典型的“难减排”领域,绿色甲醇作为一种易于追溯和认证的低碳原料,有助于化工企业满足日益严格的碳税(如欧盟CBAM)、环保法规和下游客户对绿色供应链的要求,绿色甲醇的广泛应用有助于推动整体化工价值链深度脱碳。
在可再生能源存储与电力系统平衡领域,绿色甲醇可有效解决风光发电间歇性问题。将间歇性的太阳能、风能通过电解水制取绿氢,再与捕集的二氧化碳合成绿色甲醇,从而将电能以化学能形式长时间、大规模储存。必要时,绿色甲醇可通过高效燃料电池或热电联产装置重新发。随着可再生能源占比提升,电力系统对大规模、长时储能的需求日益迫切。绿色甲醇的能量密度高于大多数电池技术,且可利用现有液体燃料基础设施进行储存和运输,是一种具有潜力的跨季节储能介质,有助于提升电网的稳定性和消纳高比例可再生能源。
绿色甲醇的发展受到全球严格的碳排放法规和“双碳”目标下的政策引导。虽然在发展初期面临成本高、产能不足、技术稳定性等挑战,但其在航运、化工、储能等难以电气化领域的脱碳潜力巨大,发展前景广阔。未来5~10年是绿色甲醇产业发展的关键期。随着政策持续加码、技术迭代降本、产能规模提升以及碳市场机制完善,绿色甲醇的经济性将逐步增强。它不仅将成为航运业应对减排压力的关键解决方案,更有可能成为连接可再生能源与传统工业体系的重要桥梁,助力多个高耗能行业实现深度脱碳。
4 总结
本研究系统分析了全球甲醇产业的技术路径、经济性与环境效益,重点对比了传统煤基、天然气基路线与新兴绿色甲醇路线(包括生物质气化、生物质发酵及二氧化碳加氢)的竞争力差异。研究表明,尽管煤制甲醇仍具备短期经济性优势,其高碳排放强度难以适应日益严格的碳约束政策;天然气制甲醇虽碳排放较低,却受资源禀赋和区域气价制约。绿色甲醇路线虽目前成本较高,尤其是电制甲醇和生物质路线,却展现出显著的负碳潜力和系统协同效益。随着绿电成本下降、碳市场机制完善与气化、催化、系统集成等关键技术持续突破,绿色甲醇的经济竞争力预期将不断增强。其在航运燃料、绿色化工原料和可再生能源储能等难减排领域的应用前景广阔,不仅有助于高碳行业深度脱碳,更可推动能源系统由化石基础向可再生能源体系的过渡,成为实现“双碳”目标的重要抓手。未来政策应注重支持关键技术研发、引导区域协同发展、完善碳定价与绿色认证体系,以促进绿色甲醇规模化、商业化发展。
- 01-23同是8000吨LNG船,集散两用船补贴竟少近500万?新政计算规则揭秘
- 09-16四部门联合发布会解读“十五五”汽车规划,锚定智能网联新能源汽车新目标
- 05-09习近平:中国新能源产业不存在所谓“产能过剩问题”!
- 04-16氢能统计:盘点2026年一季度氢能项目备案情况
- 09-01IGU(国际燃气联盟):2026年全球天然气报告
- 02-13永安行:氢能产业迎来快速发展期
- 01-03华电取得首个绿氨掺烧项目
- 07-12内蒙古首套“出国”制氢系统正式产气 开启清洁能源国际合作新篇章
- 12-18“一带一路”国际日:盘点2025年中国在能源方面推动“一带一路”国际合作的相关举措
- 08-31周报 | (中交协清洁能源车船分会)2026年8月 第4期
- [ 氢能车船 ]绿色甲醇发展现状及竞争力分析
- [ 氢能车船 ]DNV:燃料需求飙升:2030年前LNG加注船队或面临翻倍扩容
- [ 氢能车船 ]1.6万辆氢车+四大氢走廊!五省十四市协同召开大湾区氢能城市群工作部署会
- [ 氢能车船 ]交通运输部部长刘伟主持全球可持续交通高峰论坛(2026)部长论坛
- [ 氢能车船 ]新能源船补贴2026:国家最高2200元/总吨,地方再加码,船东怎么拿?
- [ 氢能车船 ]2026 年新能源汽车深度分析报告
- [ 氢能车船 ]平陆运河四款主力船型发布!
- [ 氢能车船 ]国家级氢能新政落地!最高16亿“以奖代补”,氢能行业迎来黄金窗口期
- [ 氢能车船 ]“十五五”能源领域顶层设计集中落地——能源系列规划综合解读
- [ 氢能车船 ]深入分析下一代零碳船舶的动力选绿色甲醇 还是绿氨燃料