中国用甲醇打通船燃,用氨打通出口链!燃料替代看甲醇,未来-绿电消纳氨更优
绿色甲醇和绿氨常被放进同一张“绿色燃料”幻灯片里:都是把风光电变成可储存、可运输的分子,都能服务航运、化工、储能和工业脱碳。但放到2026年的产业现场,它们其实处在两种完全不同的生命阶段:
甲醇是在“找船东、找港口、找碳源”的过程中把商业闭环先做出来;氨是在“找风光、找承购、找跨洲市场”的过程中把战略闭环等出来。
所以比较二者,不能只比“分子含氢量”或“吨产品电耗”,而要比较六件事:资源、技术、碳源、用户、港口、长协。谁先把这六样凑齐,谁先活下来。
一、项目盘子:甲醇项目多而碎,氨项目少而重
GENA Solutions 2026 年 5 月数据显示,全球可再生及低碳甲醇项目共 282 个,2031 年规划产能 6160 万吨/年:其中电制甲醇 2490 万吨/年、生物甲醇 2560 万吨/年、低碳甲醇 1120 万吨/年。GENA 预计可再生甲醇产能由 2025 年约 90 万吨/年 增至 2026 年底 150 万吨/年,2030 年形成 500–1200 万吨/年 的实际供给能力。
中国占全球甲醇规划产能一半以上,生物质气化占中国项目池约 61%,且大量项目采用“生物质+绿氢补碳”的混合路线。
清洁氨方面,GENA 2026 年跟踪可再生氨与低碳氨项目共 325–327 个,2030 年公告产能约 1.03 亿吨/年(可再生氨 8300 万吨/年、低碳氨 2600 万吨/年),2034 年公告产能约 1.44–1.46 亿吨/年。
截至 2026 年初,全球在运可再生氨设施 22 个,产能约 90 万吨/年,其中工业级设施主要在中国;GENA 口径下,可再生氨管线中 不足 7% 到达 FID,约 15% 处于工程阶段,预计 2030 年实际形成可再生氨产能 500–1000 万吨/年、低碳氨 600–1000 万吨/年。
甲醇项目数量多、单体规模中等;绿氨项目数量少、单体规模大。中国甲醇项目池以生物质气化为主,绿氨代表项目集中在三北、中东、印度等风光资源富集区。
甲醇是“几百个项目找用户”;氨是“十几个超级项目找市场”。
二、生产条件:甲醇卡碳源,氨卡绿电和承购
1. 技术成熟度
生物甲醇:沼气重整、生物质气化、黑液制浆副产;工程有基础,但秸秆收储、焦油、灰分、长周期运行是坑。
2. 成本结构
行业测算:
所以“谁更费电”不是分水岭,绿电价格、设备利用率、碳源价格、承购溢价才是。
3. 核心瓶颈
三、应用深度与宽度:甲醇先进港口,氨先进工业和出口链
1. 已投产项目去向
2. 替代燃料船舶订单
甲醇双燃料船已在役超150艘、在手订单近300艘;氨燃料船仍是个位数在役、几十艘订单。船东不是不知道氨更“纯”,而是甲醇改港容易、双燃料机保修成熟、FuelEU/IMO路径清楚。
3.技术条件与基础建设比较
(1)发动机:甲醇已商用,氨到“首船/海试”阶段
(2)储运与加注:甲醇像“改一改就能用”,氨要新建安全体系
(3)规范与船员:甲醇有 interim guidelines,氨刚出 interim guidelines
4. 船东决策视角:不是谁更纯,而是谁现在能跑
甲醇订单多,因为船东要的是:
发动机保修和备件成熟; 交船即可烧灰甲醇/生物甲醇,合规路径清楚; 欧线 FuelEU / IMO CII 现在就能算账; 港口加注先有。
氨订单少,因为:
发动机商用记录薄; 氨逃逸、NOx/N₂O、材料兼容还要实船证明; 绿氨本身交付也少; 船东更多买“ammonia-ready / ammonia-capable”,不是马上烧氨。
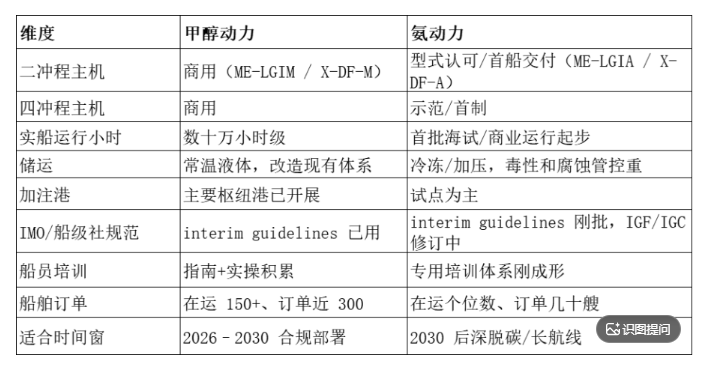
甲醇动力在“船用发动机—加注—规范—运营数据”上已到早期商业化阶段;氨动力在发动机台架和首制船上有实质进展,但整体仍处商业前验证阶段。订单差异的本质不是“氨不够绿”,而是甲醇现在就能形成合规资产,氨更适合作为 2030 后/中长期零碳载体。
四、如果目标是“可再生能源消纳”,结论要倒过来看
很多人先比含氢量,再比电耗,最后比分子纯度。但“消纳绿电”要看三件事:
项目能不能连续吃电; 电是不是便宜、是不是可认证; 产出来的分子有没有人按绿色溢价买。
1. 电制甲醇 vs 绿氨
电制甲醇:吃绿电+碳源,更适合有工业CO₂、有生物质、有港口、有船东的区域。碳源一旦靠DAC,电耗和成本都上浮。
2. 生物质甲醇的位置
生物质甲醇电耗低于电制甲醇,把秸秆、沼气、黑液转成燃料,再补一点绿氢。它不是最大规模绿电消纳主角,却是绿色甲醇最现实的“碳源解”。
对“消纳绿电”:电制甲醇≈绿氨>生物质甲醇
对“项目先活下来”:生物质甲醇>电制甲醇>绿氨(缺GW级承购时)
五、区域格局:中国用甲醇打通船燃,用氨打通出口
中国绿色甲醇规划超3100万吨,生物质气化+绿氢补碳是主流;欧洲偏e-methanol;北美偏天然气+CCS低碳甲醇。
绿氨在中国集中在内蒙古、吉林、河北、新疆;海外NEOM、ACME、AM Green则盯日本、韩国、欧洲进口市场。
所以:
六、时间轴判断
2026—2030:甲醇领先
船东要交船、港口要加注、EU ETS/FuelEU逼出需求。马士基、赫伯罗特锁金风兴安盟产能;达飞、上港锁上海电气洮南产能。
2030—2035:绿氨在重场景抬头
三北/中东/北非大基地、化肥脱碳、煤电掺烧、跨洲氢贸易开始计价;氨燃料船发动机、洗消、保险逐步闭环。
2035以后:甲醇+氨+氢三分
甲醇服务船燃/化工/SAF原料;氨服务绿电外运/工业脱碳/散货船燃料期权;氢服务管道、冶金、重卡。
小结:绿氨生产优于甲醇,绿甲应用优于绿氨
绿氨在生产上就是比绿色甲醇容易。
绿色甲醇在应用上就是比绿氨好用。
所以现阶段不是“各有优劣”,而是产业链分工:
氨负责把风光电变成分子,解决“电怎么存、怎么运、怎么卖给工业”;甲醇负责把船队变成合规资产,解决“船怎么跑、港口怎么加、碳怎么算”,因此目前甲醇更多生产来自生物质而非绿电消纳更有利的电制甲醇。
绿氨是能源项目,绿色甲醇是燃料项目。
所以,现阶段不是问“谁更先进”,就该问“谁更适合干自己的活”。要消纳大基地的风光电、要做跨洲氢贸易?选氨;要让船队在 2026 年立刻合规、要港口改得动、要让银行敢放贷?选甲醇。
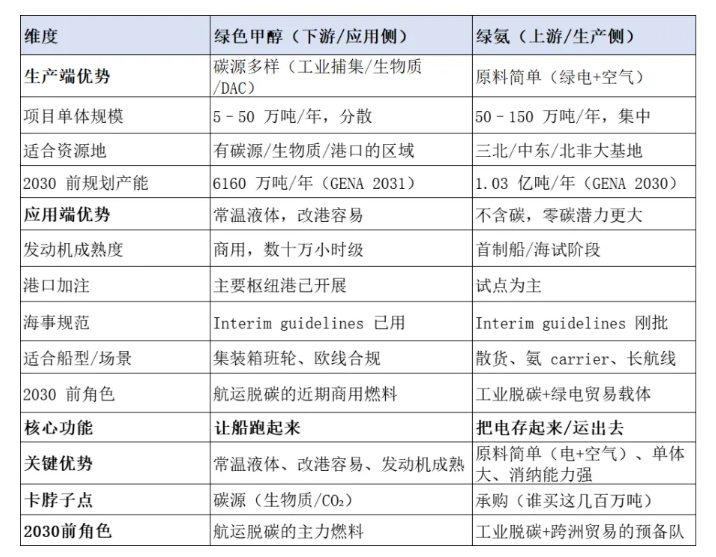
所以产业级判断不是“甲醇赢”或“氨赢”,而是需求的确定性与产业闭环:
近五年,甲醇是更现实的氢基燃料;下一个十年,氨更像绿电大宗商品;生物质甲醇不解决最大规模绿电消纳,但解决了绿色甲醇最现实的碳源问题。
真正分胜负的标准,不是技术纯度,而是项目能否同时凑齐资源、技术、碳源、用户、港口和长协。
插页一:全球/中国绿色甲醇代表项目
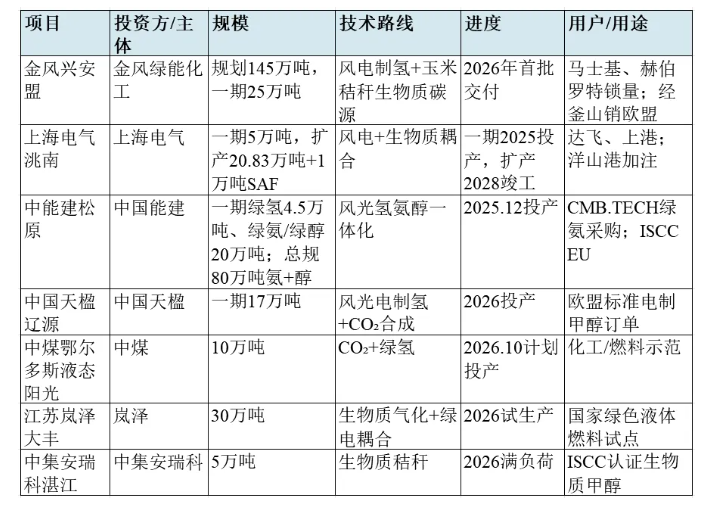
读表要点:甲醇项目单体多为5万—30万吨;船东长协比“规划产能”更重要;中国项目多在内陆风光带,但产品要运到沿海/欧洲,储运成本占售价可达30%。
插页二:全球/中国绿氨代表项目
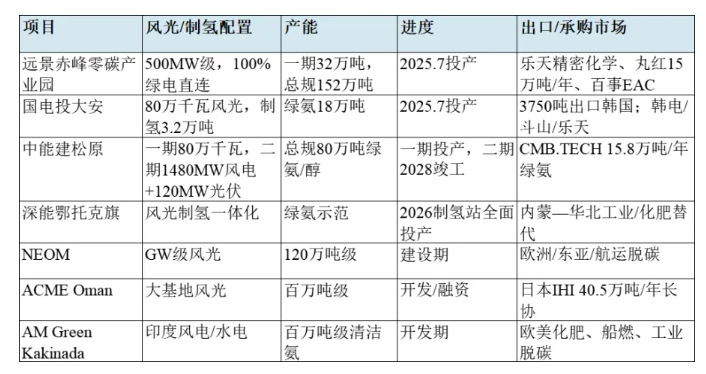
读表要点:绿氨单体规模远大于甲醇;但承购方多是化肥、电力、政府脱碳机制、未来船东,不是已经跑通的现货船燃市场。绿氨先卖“证书/EAC/长协”,甲醇先卖“船加油”。
插页三:电制甲醇 / 生物质甲醇 / 绿氨 比较矩阵
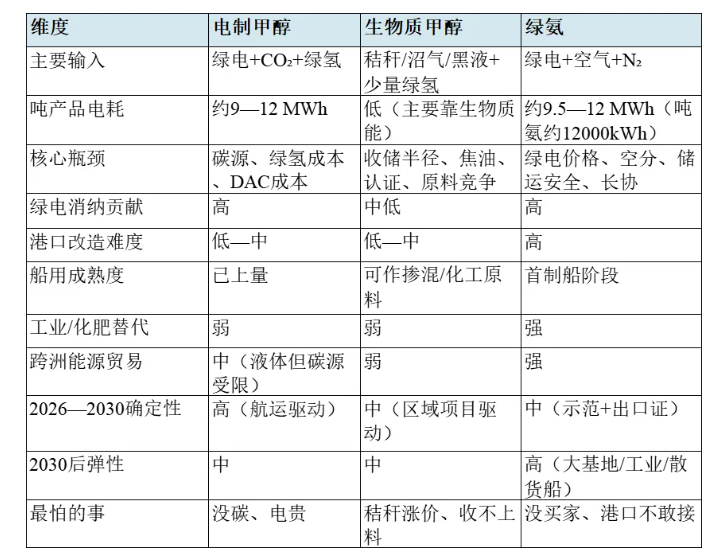
电制甲醇=“有电还必须有碳”,成本高;
生物质甲醇=“有电但先解决碳和料”,成本低;
绿氨=“有风光就能做,但必须找到肯付溢价的巨型买家”。
- 01-23同是8000吨LNG船,集散两用船补贴竟少近500万?新政计算规则揭秘
- 09-16四部门联合发布会解读“十五五”汽车规划,锚定智能网联新能源汽车新目标
- 05-09习近平:中国新能源产业不存在所谓“产能过剩问题”!
- 04-16氢能统计:盘点2026年一季度氢能项目备案情况
- 09-01IGU(国际燃气联盟):2026年全球天然气报告
- 02-13永安行:氢能产业迎来快速发展期
- 01-03华电取得首个绿氨掺烧项目
- 11-11全球替代燃料船订单同比增长57%,LNG仍占主导地位
- 07-12内蒙古首套“出国”制氢系统正式产气 开启清洁能源国际合作新篇章
- 12-18“一带一路”国际日:盘点2025年中国在能源方面推动“一带一路”国际合作的相关举措
- [ 氢能车船 ]中国用甲醇打通船燃,用氨打通出口链!燃料替代看甲醇,未来-绿电消纳氨更优
- [ 氢能车船 ]《“十五五”新型储能实施方案》解读之一,推动新型储能规模化市场化发展和系统性应用 为新型电力系统建设提供坚强支撑
- [ 氢能车船 ]甲醇主流生产工艺技术详解、能耗对比及最优节能工艺选型
- [ 氢能车船 ]2026中国重卡电动化发展白皮书
- [ 天然气车船 ]LNG全产业链及技术发展趋势报告
- [ 氢能车船 ]绿色引擎新势力:甲醇汽车——产业全景洞察
- [ 氢能车船 ]中国氢能与绿色燃料试点交卷:15个案例,跑通了哪些路?
- [ 氢能车船 ]生物质气化制备绿色甲醇的技术路线研究
- [ 氢能车船 ]发改委发布会释放氢能新信号,氢能与绿色燃料替代路线清晰落地
- [ 氢能车船 ]2026新形势下智能网联新能源汽车行业治理体系框架研究报告