LNG全产业链及技术发展趋势报告
摘要
市场展望方面,全球LNG贸易量在2023年达到4.01亿吨,中国以7132万吨进口量成为全球最大进口国。预计2025年后将迎来由美国和卡塔尔主导的新增供应浪潮,可能引发结构性过剩,而长期需求增长则受限于可再生能源加速替代的不确定性。产业链价值分布高度不均衡,利润重心向上游的液化厂和中游的接收站等资本密集型节点固化,而下游分销环节利润空间狭窄。行业的致命风险在于需求提前达峰与颠覆性低碳技术(如绿氢)的成本平价,这将从根本上动摇其作为过渡燃料的地位。
1. 行业基本画像
LNG全产业链的本质是一个通过“气-液-气”物理状态转换,实现天然气跨区域贸易的资本密集型系统,其价值核心在于连接资源与市场的技术可行性与经济性。
1.1 LNG全产业链定义与核心环节
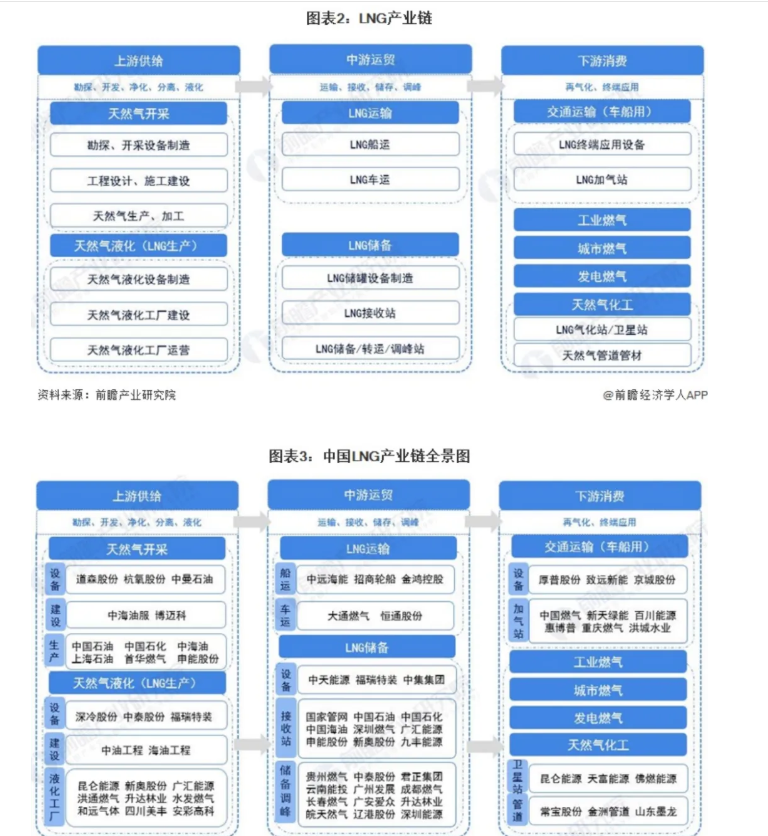
LNG产业链通过将天然气在-162℃下液化,体积缩减约600倍,使其具备远洋运输的经济可行性,从而连接了地理上分散的天然气资源与消费市场。该链条可被清晰地划分为三个核心环节,各环节职能与价值创造点截然不同。
·上游(气源开发与液化) : 产业链的起点,核心职能是天然气开采、净化以及在液化厂中将气体转化为液体。此环节是技术和资本壁垒最高的部分,液化厂的建设成本通常占整个链条投资的40%以上,且能耗巨大,液化过程本身会消耗8%-12%的原料气作为燃料 [6][9]。
·中游(运输与贸易) : 负责LNG的全球物流与商业运作。专用LNG运输船是实现全球贸易的载体,其技术演进(如从早期的3.4万立方米发展到如今的26.6万立方米级Q-Max船)持续降低单位运输成本 [6]。贸易环节则通过长期合约、短期和现货等多种模式,匹配供需并管理价格风险。
·下游(接收、再气化与分销) : 产业链的终点,核心职能是在接收站接收LNG、储存、再气化后,通过管道或槽车输送至终端用户(如发电厂、城市燃气、工业用户)[1][12]。接收站是连接国际与国内市场的关键基础设施节点,具有区域垄断特性 [16]。
1.2 全球及中国LNG产业发展历程
全球LNG产业始于1964年阿尔及利亚至英国的首次商业运输,而中国的LNG产业则于21世纪初正式起步,并迅速成长为全球市场的重要驱动力。
·全球发展里程碑 :
o1964-2000年(起步与探索) : 产业初期,项目主要集中在阿尔及利亚、印度尼西亚等少数资源国,向日本、韩国等亚洲市场供应,贸易规模小,合同模式极为僵化,以20-25年的长期“照付不议”合约为主 [6]。
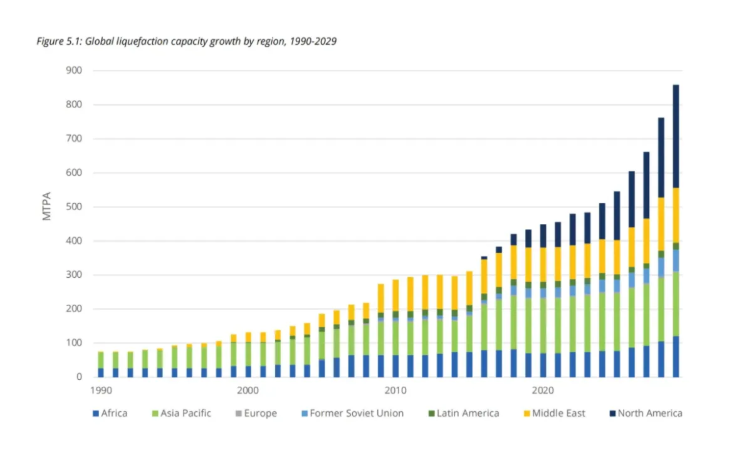
o2000-2020年(快速扩张) : 受美国页岩气革命和亚太地区需求激增的双重驱动,全球液化能力大幅提升,澳大利亚、美国、卡塔尔成为主要出口国。贸易模式开始出现灵活性,现货与短期交易量增加,定价机制也趋于多元化 [6][7]。
o2022年至今(地缘重塑) : 俄乌冲突成为分水岭,导致全球贸易流向发生剧变。欧洲为替代俄罗斯管道气,大幅增加LNG进口,推动全球LNG贸易量在2023年达到4.01亿吨(IGU),超越管道气成为全球天然气贸易的主要形式 [7][8][17]。卡塔尔的North Field East (NFE)等超大规模项目以及FLNG技术的应用,进一步改变了供应格局。
·中国发展历程 :
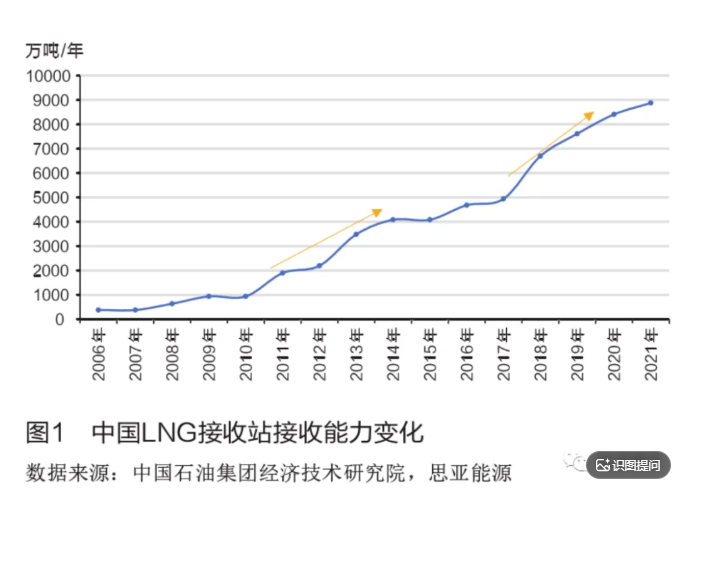
o2006年(起点) : 随着广东大鹏LNG接收站的投产,中国正式进入LNG进口时代 [10][13][14]。
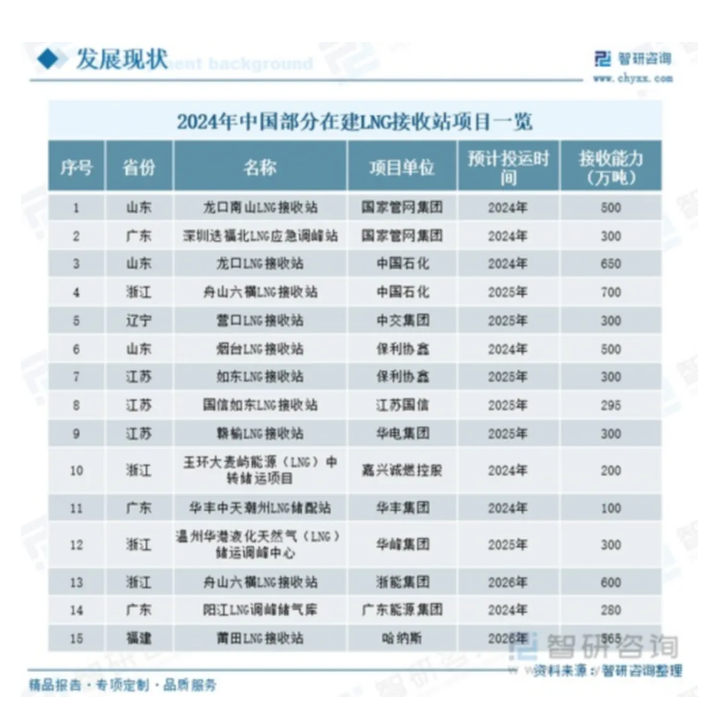
o2006-2020年(高速发展) : 经济快速增长和“煤改气”等环保政策驱动下,天然气需求爆发,LNG进口量持续攀升,接收站建设进入高峰期 [16]。
o2023年至今(全球最大进口国) : 中国于2023年超越日本成为全球最大的LNG进口国,标志着其市场地位的核心转变[2][15][18]。产业重点从保障供应转向优化成本、完善基础设施和推动市场化改革 [3][10]。
1.3 各环节核心技术路线剖析
LNG产业链的技术演进始终围绕降低成本、提升效率和增强灵活性展开,尤其在液化、运输和浮式设施方面形成了清晰的技术路线。
1.3.1 天然气液化工艺
液化是产业链的技术核心,其工艺选择直接决定了项目的投资强度、运营成本和可靠性。目前,以APCI(空气化工产品公司)为代表的混合制冷剂工艺在全球市场占据主导地位。
·主流液化工艺对比 :
工艺路线 | 核心技术特征 | 市场占比 | 适用场景 | 投资强度(估算) |
APCI C3MR | 采用丙烷预冷+混合制冷剂循环,技术成熟,能效高。 | ~68% | 全球大多数大型陆基液化项目,单线产能通常为3-5 MTPA。 | 陆上项目约900-1000美元/吨年产能 [11]。 |
ConocoPhillips Optimized Cascade | 采用三级独立的丙烷、乙烯、甲烷制冷循环,操作灵活,可靠性高。 | ~23% | 美国及澳大利亚的部分项目,尤其适用于需要快速启停或负荷变化的工况。 | 与C3MR相当或略高。 |
AP-X™ | APCI的升级版,在C3MR基础上增加氮气制冷循环,实现更大单线产能。 | 新兴 | 卡塔尔NFE等超大型项目(单线产能可达7.8 MTPA以上),旨在追求规模经济 [6]。 | 略高于C3MR,但单位产能投资可能更低。 |
·技术发展趋势 :
o能效提升 : 基准液化能耗约为280 kWh/吨LNG,新工艺致力于进一步降低能耗。
o电动驱动(e-Drive) : 部分新项目(如挪威Snøhvit)开始采用电力驱动压缩机,旨在降低碳排放并提高能效,尤其在可获得廉价可再生能源的地区。
o投资分化 : 陆上液化厂投资强度高,而FLNG(浮式液化装置)因其模块化建造,投资强度可降至500-850美元/吨年,为开发边际海上气田提供了经济可行性 [11]。
1.3.2 LNG运输与浮式技术
LNG运输船和浮式设施是产业链的“动脉”,其技术发展极大地拓展了LNG的贸易半径和项目开发的灵活性[4]。
·LNG运输船 :
o船型技术 : 主要分为MOSS型(球形储罐)和膜式(GTT技术)两大流派。膜式船在空间利用率和建造成本上更具优势,成为市场主流。
o船队规模 : 截至2024年末,全球LNG船队规模已达742艘(含48艘FSRU),持续增长以满足日益增长的贸易需求 [11]。
o成本与租金 : 新船建造成本高昂,而期租租金(Time Charter Rates)则受市场供需关系影响剧烈波动,例如2024年租金水平同比下跌了35-40% [11]。
·浮式技术 :
oFLNG(浮式液化天然气装置) : 集液化、储存和装卸于一身,可直接在海上气田作业[5]。全球已有5个FLNG项目投入运营,总产能达1210万吨/年,极大降低了偏远海上气田的开发门槛 [11]。
oFSRU(浮式储存再气化装置) : 功能类似于陆上接收站,但部署速度极快(通常2-3年),投资成本约为同等规模陆上接收站的60%,成为新兴进口国快速进入LNG市场的首选方案 [11]。全球在运FSRU约48艘,日租金水平(约18万美元/天)反映了其战略价值 [11]。
1.4 市场核心产品与服务:贸易模式与定价机制
LNG市场的核心产品是不同合同条款约束下的天然气供应,其贸易模式与定价机制反映了产业链的风险分配与金融属性。
·贸易模式演变 :
o长期合约(LTC) : 传统基石,期限通常为20-25年,包含严格的“照付不议”(Take-or-Pay)条款,旨在为上游数十亿美元的投资提供融资保障 [6]。
o短期与现货交易 : 反映市场灵活性的部分,其占比从无到有,在2023年已占全球贸易量的约35.2% [9]。俄乌冲突后,贸易流向的重构进一步推动了现货市场的活跃度。
o合同灵活性 : 新合同中的目的地限制条款逐渐减少,增加了转售和套利的可能性,促进了全球市场的融合。
·定价机制 :
LNG价格并非单一形成,而是由多种与不同能源指数挂钩的公式决定,形成了复杂的定价体系。
o与油价挂钩(Oil Price Escalation, OPE) : 传统主流模式,尤其在亚洲市场。定价公式通常为 P_g,LNG(t) = C + β P_o,JCC(t),其中JCC(日本原油综合价格)或布伦特原油价格是主要基准 [6][9][19]。这种模式导致了长期存在的“亚洲溢价”现象。
o与天然气现货指数挂钩(Gas-on-Gas Competition, GOG) : 在北美和欧洲市场占主导地位,以美国亨利港(Henry Hub)和荷兰TTF(所有权转让系统)为基准 [9]。这种模式更能反映天然气市场自身的供需基本面。
o核心价格指数 : 全球LNG贸易主要参考三大价格指数:美国的Henry Hub (HH)、欧洲的TTF和代表亚洲现货价格的Japan-Korea Marker (JKM)。不同定价机制的并存,为具备跨市场套利能力的贸易商创造了机会。
2. 行业发展趋势与驱动因素
LNG行业正从由地缘政治驱动的短期“超级景气周期”向一个结构性更紧张、但长期需求前景受能源转型严格制约的“新常态”过渡,其核心价值正从单纯的能源商品向保障能源安全与电力系统灵活性的战略资源演变。
2.1 核心发展趋势
全球LNG市场正经历结构性转变,其核心特征表现为需求重心的地理转移、贸易模式的灵活化、基础设施的浮式化以及产品本身的低碳化转型。
需求中心加速东移 :亚洲已成为全球LNG需求的绝对引擎,其消费量占全球总量的72%以上 [23]。中国在2023年超越日本成为全球最大的LNG进口国,其需求增长由能源结构转型和“煤改气”政策驱动 [24]。与此同时,欧洲为填补俄罗斯管道气退出后的巨大缺口,LNG进口量在2022年激增60% [20],但这种替代性需求具有防御性和阶段性,长期来看,欧盟的能源转型政策(如REPowerEU)将引导其天然气消费量进入下降通道 [20]。
贸易结构趋于灵活 :市场正从过去由长期合约主导的模式,转向一个更灵活、流动性更强的全球市场。2023年,短期和现货贸易量已占全球LNG贸易总量的31% [23][24]。这一趋势由多重因素驱动:美国页岩气革命提供了大量与油价脱钩的“目的地自由”气源 [24];亚洲新兴买家(如印度和东南亚国家)对价格高度敏感,更倾向于短期合约以规避风险 [24];同时,数字化和无目的地条款的普及也提升了贸易的灵活性。
浮式设施(FSRU/FLNG)成为增长新引擎 :与传统陆上设施相比,浮式解决方案在投资成本(降低约40-50%)、建设周期和部署灵活性方面展现出巨大优势 。FSRU(浮式储存再气化装置)已成为新兴进口国快速获取LNG能力的首选,全球在运FSRU数量已达48艘 [24]。FLNG(浮式液化天然气装置)则使得开发偏远、分散的边际气田变得经济可行,目前全球已有5个FLNG项目在运营,总产能达1210万吨/年 [24]。
低碳化成为核心竞争力 :随着全球超过70个国家提出碳中和目标,LNG的环境足迹正成为关键竞争要素 [23]。欧美在甲烷减排立法上已取得实质性进展,欧盟的《能源部门甲烷减排条例》和美国的《通胀削减法案》将对高甲烷排放的进口能源征收高额费用 [22]。这直接催生了对“碳中和LNG”和供应链排放监测的需求,未来,拥有低碳或净零排放气源的生产商将获得显著的溢价能力。
2.2 关键驱动因素分析
LNG市场的演变由能源转型、地缘政治安全、经济增长和技术创新四大核心力量共同塑造,这些力量在不同区域呈现出差异化的影响。
全球能源转型的“双刃剑”效应 :天然气被广泛视为从高碳化石能源向可再生能源过渡的“桥梁燃料”。在电力领域,天然气发电是替代煤电、实现短期减排目标的关键手段 [24]。然而,这座“桥梁”的长度和稳固性取决于可再生能源的替代速度。长期来看,随着可再生能源+储能成本的持续下降,天然气在能源结构中的地位将面临严峻挑战,其需求峰值预计将在2035-2040年间到来 [20]。
地缘政治重塑能源安全格局 :俄乌冲突是近年来对LNG市场影响最深远的地缘政治事件,它彻底暴露了欧洲对单一管道气供应源的依赖 vulnerability [21]。作为应对,欧洲通过大幅增加LNG进口来保障能源安全,这直接导致了全球贸易流向的重构和价格的历史性飙升 [20][25]。同样,亚洲主要进口国也纷纷将能源供应多元化提升为国家战略,以减少对特定海峡(如霍尔木兹海峡)和马六甲海峡的过度依赖 [21]。
亚洲经济增长的结构性需求 :亚洲,特别是中国和印度,持续的城市化、工业化进程和人口增长构成了LNG需求的基本盘 [24]。中国的“双碳”目标和环保政策(如“煤改气”)在过去几年中创造了巨大的天然气需求增量 [24][27]。未来,随着这些经济体进入高质量发展阶段,其需求增长引擎将从大规模工业燃料切换至更精细化的城市燃气和交通领域(如LNG重卡)。
技术创新驱动成本下降与效率提升 :技术创新正从生产和运输两个环节降低成本、提升效率。在上游,新的液化工艺和模块化设计(如FLNG)降低了液化厂的投资门槛和运营成本 。在中游,更高效的LNG运输船(如采用X-DF推进系统)和风能辅助动力等技术的应用,显著降低了运输过程中的燃料消耗和碳排放 [26]。这些技术进步使得LNG能够触达更多以前因经济或技术原因无法进入的市场。
3. 市场规模与预测(2023-2025)
全球LNG市场正处于结构性转变的前夜,2023-2025年是供应由紧平衡转向宽松的过渡期,其核心特征是创纪录的新增液化产能投资决策与可再生能源加速渗透导致的需求增长不确定性之间的博弈。
3.1 全球市场规模与增速
全球LNG贸易量在2023年突破4亿吨大关后,增长动能因高价格和宏观经济压力而减弱,预计在2025年后将迎来由美国和卡塔尔主导的新一轮供应浪潮,这可能引发市场结构性过剩。
市场规模基准 :2023年全球LNG贸易量达到4.01亿吨(IGU),同比增长2.1% [17]。进入2024年,市场增长显著放缓,全年贸易量预计在4.05亿吨至4.12亿吨之间,增速较2023年收窄 [23]。这一放缓主要归因于2022-2023年供应紧张导致的价格持续高位,抑制了价格敏感市场的需求增长 [28][29]。
供给端扩张 :与疲软的需求增长形成对比的是,全球液化产能正处在历史性的扩张周期。2024年全球液化产能已达到4.94亿吨/年(IGU),并有大量项目处于建设中[31]。仅在2025年前九个月,全球就有超过900亿立方米/年(约合8100万吨/年)的新液化产能获得了最终投资决策(FID),创下历史第二高纪录,其中美国项目占比超过80% [28]。这预示着2027-2030年期间,全球将迎来一波巨大的LNG供应潮,主要由美国和卡塔尔的新项目驱动,届时美国供应量有望占据全球总量的三分之一 [28]。
需求端分化与不确定性 :权威机构对未来需求的预测出现显著分化,凸显了市场的不确定性。
·IEA的乐观预测 :国际能源署(IEA)预计,在现有政策背景下,全球天然气需求到2030年将增长9%,其中亚太地区贡献一半的增长 [28]。这支持了全球LNG需求在2030年达到约4.6亿吨的预测 [30]。
·SolAbility的悲观情景 :独立智库SolAbility则提出了“跳跃式发展”(Leapfrog)情景,认为在可再生能源(尤其是太阳能)发电成本已降至30-45美元/MWh的背景下,新兴经济体将绕过天然气基础设施,直接部署更经济的可再生能源 [30]。其最可能的“混合情景”(Hybrid Scenario)预测,到2030年全球LNG需求仅为2.97亿吨,远低于IEA的预测 [30]。
这种预测的巨大差异,导致市场对2025年后的供需格局判断不一。IEA预计2024-2030年间,需求增长可能无法完全吸收所有新增供应,导致约6500万吨的供应过剩 [28]。而SolAbility的模型则显示,到2030年,全球LNG供应产能可能达到5.76亿吨/年,而需求仅为2.97亿吨,出现高达2.78亿吨的结构性过剩,产能利用率可能低至52% [30]。
3.2 中国市场规模与增速
中国作为全球最大的LNG进口国,市场增长在2024-2025年进入中高速区间,但增速波动性加大,其核心驱动力已从“煤改气”政策红利转向由经济增长和发电需求主导的周期性拉动。
进口量稳步增长 :2023年,中国LNG进口量为7132万吨(海关总署)[15][32]。2024年,进口量预计在7665万吨至7864万吨之间,同比增长约7.5% [28]。这一增长使中国超越日本,稳居全球最大LNG进口国地位[15][35][36]。进入2025年,尽管第一季度进口量因高价和充足库存同比大幅下降 [29],但全年进口量仍被预测将达到7800万至8500万吨的区间。
国内消费量支撑 :LNG进口的增长由国内天然气消费的持续扩张支撑[3][33][34]。2024年,中国天然气表观消费量预计在4245亿至4304亿立方米之间,同比增长7.6%至8.1% [28]。到2025年,消费量预计将突破4500亿立方米 [28][37]。
基础设施快速扩张 :为满足不断增长的进口需求,中国LNG接收站能力持续快速扩张[13][15][32]。2024年底,全国接收站总能力已超过1.5亿吨/年,预计到2025年将突破2亿吨/年 [28]。然而,这种超前建设也导致了接收站负荷率的下降,2024年平均负荷率已降至55%左右,预示着未来接收站市场的竞争将从资源获取转向效率和服务的竞争。
4. 行业竞争格局
全球LNG市场的竞争本质已从单一的资源禀赋比拼,演变为一场围绕全产业链能力的非对称博弈,参与者必须在成本控制、供应链灵活性与下游市场风险对冲之间构建多维度的竞争优势。
4.1 全球市场竞争格局
全球LNG市场的竞争格局正经历深刻重塑,传统的出口国排名已不足以反映其内在动态。俄乌冲突后贸易流向的重置,叠加北美和中东新一轮液化产能的释放,正在系统性地改变竞争规则。市场不再仅仅奖励资源储量丰富的国家,而是更青睐那些能够整合上游低成本资产、中游灵活物流网络和下游多元化市场渠道的综合性能源巨头与独立贸易商。
4.1.1 全球前十竞争参与者深度介绍
全球市场的领导者已分化为两大阵营:一是以卡塔尔能源公司(QatarEnergy)为代表,依托得天独厚资源禀赋的国家石油公司;二是以壳牌(Shell)和道达尔能源(TotalEnergies)为代表的,在全球范围内进行资产布局并具备强大贸易与风险管理能力的国际油气巨头。
QatarEnergy
·核心资产 :拥有全球最低成本的液化资产,其北方气田(North Field)扩张项目是全球LNG供应增长的核心驱动力之一。
·成本护城河 :得益于优越的资源条件,其液化项目的现金成本极低,据测算可低至约2.20美元/MMBtu,构成了其在任何价格周期下的核心竞争优势 [38]。
·战略动向 :正通过North Field East (NFE)和North Field South (NFS)等项目大幅提升液化产能,并积极与全球伙伴合作,巩固其在全球LNG市场的领导地位。
Shell plc
·业务定位 :全球最大的LNG贸易商之一,业务贯穿全产业链,拥有强大的资产组合和风险管理能力。
·资产组合 :运营着包括Prelude FLNG在内的多个标志性项目,在全球主要LNG出口国均拥有权益,并通过庞大的船队和贸易网络优化全球资源调配。
·财务表现 :其LNG业务是公司现金流的重要来源,尽管2024年LNG价格从高位回落,但其强大的贸易能力有效对冲了部分价格下跌风险。
Cheniere Energy, Inc.
·市场角色 :美国最大的LNG出口商,开创了将美国页岩气与全球LNG市场连接起来的商业模式。
·产能规模 :旗下Sabine Pass与Corpus Christi液化项目的总产能已超过4500万吨/年,是美国LNG出口的核心力量。
·财务健康 :2024年财报显示,其营收达到157亿美元,调整后的EBITDA为62亿美元,证明了其基于长期合约的商业模式在北美地区具备强大的盈利能力。
TotalEnergies SE
·战略布局 :在全球多个低成本LNG项目中拥有权益,包括卡塔尔的NFE项目、莫桑比克的Area 1项目以及俄罗斯的亚马尔项目,展现了其卓越的全球项目获取与风险管理能力。
·一体化优势 :不仅在上游拥有大量权益产能,还积极构建自有船队以增强物流控制力,并在下游的电力与天然气销售市场进行布局,形成了从生产到销售的闭环。
·财务贡献 :LNG业务是其重要的增长引擎,2024年公司净利润大幅增长,部分得益于其LNG资产组合的强劲表现。
Exxon Mobil Corporation
·全球布局 :在卡塔尔、澳大利亚、巴布亚新几内亚和美国等地拥有广泛的LNG资产,是全球重要的LNG生产商之一。
·项目规模 :主导的Golden Pass LNG项目(与QatarEnergy合资)预计将在2024年后逐步投产,将显著增强其在美国市场的出口能力。
·战略重心 :持续在全球范围内寻找具有成本优势的LNG投资机会,并利用其强大的技术与项目管理能力推动新项目落地。
其他关键参与者
·Chevron Corporation :运营着澳大利亚高更(Gorgon)和惠斯通(Wheatstone)等大型LNG项目,尽管面临较高的运营成本,但在亚太市场仍占据重要地位。
·BP plc :拥有庞大的LNG贸易业务和全球性的资产组合,是美国、特立尼达和多巴哥、阿曼等地LNG项目的重要参与者。
·ConocoPhillips :作为阿拉斯加LNG项目的推动者之一,并拥有优化级联液化(Optimized Cascade)技术,在全球LNG技术市场占有一席之地。
·中国海油 (CNOOC) :作为中国最大的LNG进口商,通过全球投资积极布局海外上游资源,在全球LNG市场中的影响力日益增强[13]。2024年,其归母净利润达到1379亿元人民币,显示出强大的财务实力。
·Petronas :马来西亚国家石油公司,是亚洲地区重要的LNG生产商和出口商,并积极在全球范围内拓展业务,如在加拿大投资LNG Canada项目。
4.1.2 全球市场关键竞争要素及变化趋势
全球LNG市场的竞争焦点正从传统的资源与成本,向包含灵活性、低碳化和风险管理的综合能力演进。
·成本竞争力 :这依然是进入市场的基石。卡塔尔凭借其极低的现金成本(可低至2.20美元/MMBtu)建立了强大的护城河 [38]。相比之下,澳大利亚和美国墨西哥湾的部分项目,如高更(Gorgon)液化成本高达9.66美元/MMBtu,使其在低气价环境下极易陷入亏损 [38]。因此,拥有或投资于低成本资源是长期生存的关键。
·供应链灵活性与多元化 :俄乌冲突凸显了该要素的战略价值。市场不再仅仅依赖点对点的长期合约,能够灵活调配资源、优化船队航线、并利用现货市场套利的参与者获得了超额收益。这要求企业具备强大的贸易能力和物流网络。
·长期合约与投资保障 :尽管现货市场日益重要,但长期合约(通常与油价挂钩)依然是支撑数百亿美元液化项目最终投资决策(FID)的基石。获取长期、信用良好的承购协议是项目融资和建设的前提。
·低碳足迹与ESG表现 :随着全球能源转型加速,LNG的碳强度成为新的竞争维度。从气田开发到最终消费的全生命周期甲烷排放、液化过程的能耗以及碳捕集与封存(CCUS)技术的应用,正成为买家选择供应商时的重要考量。欧盟碳边境调节机制(CBAM)等政策将进一步放大这一因素的影响。
·地缘政治风险应对能力 :俄罗斯在2022年后市场份额的萎缩,证明了地缘政治是LNG贸易中最不可预测的风险。市场参与者必须通过资产和贸易流的多元化来规避单一地区的政治风险。
4.2 中国市场竞争格局
中国LNG市场的竞争格局正从由“三桶油”主导的资源垄断,向由基础设施公平开放驱动的多元化、市场化竞争转变。国家管网公司的成立是这一转变的分水岭,它强制剥离了三大石油公司的管道和部分接收站资产,为更多市场主体进入上游进口环节创造了条件。
4.2.1 中国前十竞争参与者深度介绍
中国的LNG进口商已形成三大梯队,竞争的核心从单纯的基础设施所有权,转向了低成本资源获取与下游市场消纳能力的综合比拼。
第一梯队:国有巨头
·中国海油 (CNOOC) :作为中国LNG产业的开拓者,拥有最广泛的接收站网络,包括广东大鹏、福建、上海、浙江、天津等多个沿海接收站[4][13][39]。其竞争优势在于庞大的海外权益气资源、丰富的国际贸易经验以及领先的LNG全产业链布局。其盐城“绿能港”等项目进一步巩固了其在进口和储备方面的领先地位[13]。
·中国石油 (PetroChina) :依托其强大的陆上管道网络和下游客户基础,中国石油在LNG进口业务上具备后发优势。其LNG接收站(如江苏如东、河北曹妃甸)能够与现有管网高效联动,实现资源在全国范围内的灵活调配。
·中国石化 (Sinopec) :近年来在LNG领域加速布局,天津、青岛和广西的接收站已投入运营。凭借其强大的炼化销售网络,中国石化在LNG的液态分销和车用气市场具备独特的竞争优势。
第二梯队:地方国企与城燃企业
·九丰能源 :作为较早进入LNG进口领域的民营企业,九丰能源在广东东莞拥有并运营着自己的LNG接收站[41]。其核心优势在于接收站资源的自主控制,以及在此基础上开展的灵活国际贸易和下游分销业务。
·新奥股份 :其舟山LNG接收站是民营企业投资建设大型接收站的标志性项目。新奥股份依托其庞大的城市燃气和综合能源服务客户网络,形成了强大的下游消纳能力。2024年财报显示,其天然气业务毛利率为9.86%,零售气毛差为0.54元/立方米,显示出较强的终端盈利能力[40]。
·广汇能源 :其江苏启东LNG接收站已成为华东地区重要的LNG分销枢纽。广汇能源利用其在能源行业的深厚积累,将LNG业务与煤炭、煤化工等业务协同发展,形成了独特的成本控制和市场开拓能力。
·北京燃气 :作为保障首都能源安全的核心企业,北京燃气通过参股天津南港LNG接收站等方式,深度介入上游资源进口,确保了对北京天然气供应的稳定性和成本控制力。
·深圳燃气 :同样为保障区域能源供应,深圳燃气在深圳大鹏湾投资建设了自己的LNG接收站,实现了从资源采购到终端销售的全链条贯通。
第三梯队:新兴贸易商与地方能源集团
·广州发展 、香港LNG 等企业,以及部分地方发电集团,正利用国家管网开放的接收站窗口期,尝试进行LNG现货采购或参与长期合同的转售,成为市场日益活跃的补充力量。
4.2.2 中国市场关键竞争要素及变化趋势
中国市场的竞争焦点已完全转移到供应链的效率与韧性上,具体体现在以下几个方面:
·海外LNG资源获取能力与成本 :这是当前最核心的竞争要素。随着接收站的开放,谁能锁定成本更优、条款更灵活(如目的地灵活)的长期协议,谁就掌握了市场的主动权。与国际油价挂钩的传统长协在低价周期具备优势,而与亨利港(HH)等北美气价挂钩的长协则提供了新的成本优化空间。
·接收站基础设施的布局与利用率 :接收站从“护城河”变成了“竞技场”。竞争不再是简单的拥有,而是高效利用。在国家管网公司推动基础设施公平开放的背景下,如何通过优化调度、提供保税仓储或冷能利用等增值服务来提高接收站负荷率、降低单位运营成本,成为新的课题。数据显示,2024年中国接收站负荷率已降至55%左右,预示着接收站服务的竞争将日趋激烈。
·与国家管网公司的接入关系 :虽然管网已实现公平开放,但如何高效、低成本地获取管容,将再气化的天然气输送到目标市场,依然是决定竞争力的关键环节。与管网公司建立顺畅的合作关系,并熟练运用其服务平台,对资源调配至关重要。
·下游天然气销售渠道与客户资源 :LNG进口的利润最终需要通过下游销售来实现。因此,拥有庞大、稳定且多元化的下游客户网络(覆盖城市燃气、工业、发电、交通等多个领域)成为关键。下游网络的广度和深度,直接决定了企业的资源消纳能力和对价格波动的承受力。
·市场化改革带来的机遇与挑战 :天然气价格市场化改革的深化,为具备风险管理和金融工具运用能力的企业提供了新的机遇。通过期货、掉期等衍生品对冲价格风险,或利用不同气源的价格差进行套利,正成为专业贸易商的核心能力。
5. 行业产业链图谱与价值分布
LNG产业链的价值分布正从传统的贸易价差模式,转向由上游液化能力和中游接收站等重资产环节主导的“服务收费”模式,利润池向资本和技术壁垒最高的节点固化。
5.1 产业链各环节职能与价值分析
LNG全产业链围绕天然气的“气-液-气”形态转换,清晰地划分为上游开发与液化、中游运输与贸易、下游接收与分销三大环节[42]。其价值分布高度不均衡,利润重心明显倾向于资本密集型和技术密集型的节点,尤其是上游的液化厂和中游的接收站基础设施,而下游分销环节的利润空间则相对狭窄且受管制。
LNG全产业链价值分布图谱
环节 | 核心职能与参与者 | 投资强度与成本构成 | 利润率/EBITDA 水平 | 价值定位与商业模式 |
上游:气源与液化 | 职能:天然气勘探、开发、净化、液化。参与者:国际油气巨头(QatarEnergy, Shell)、国家石油公司、专业液化商(Cheniere)。 | 投资强度:陆上液化厂约900-1,000美元/吨年产能;FLNG约500-850美元/吨年产能。成本:原料气成本(占比~80%)、液化厂投资折旧、电力成本。 | 高利润率:Cheniere Energy 2024年调整后EBITDA为62亿美元,EBITDA利润率高达39.5%。卡塔尔NFE项目现金成本约$2.20/MMBtu,具备极强成本优势。 | 价值核心:资本和技术壁垒最高,通过长期“照付不议”合约锁定利润,将价格风险转移给下游。商业模式从传统的资源销售转向稳定的液化服务收费(Tolling Model)。 |
中游:运输与接收 | 职能:LNG海上运输、仓储、贸易、再气化。参与者:船东、贸易商(Shell, Trafigura)、接收站运营商。 | 投资强度:新建17万方LNG船约2.3亿美元;陆上接收站约7.5亿美元;FSRU投资约为陆上接收站的60%(约4.5亿美元)。成本:船舶折旧/租金、燃料油、接收站运营成本(约10万美元/天)。 | 中等利润率:盈利受运价波动和贸易价差影响显著。2024年航运市场疲软,期租租金同比下跌35-40%。接收站服务费(中国约0.18-0.35元/立方米)构成稳定现金流。 | 价值中枢:连接全球供需的物流网络,FSRU等浮式设施凭借低投资和快速部署优势,成为新兴市场首选。利润来源于物流服务费和跨区贸易价差捕捉。 |
下游:分销与销售 | 职能:再气化后的天然气通过管道或槽车输送至终端用户(工业、发电、城市燃气)。参与者:国家管网公司、城市燃气运营商(新奥股份)。 | 投资强度:管网建设投资巨大,但主要由国家管网公司承担。成本:LNG采购成本(最大项)、管输费、配气成本。 | 低利润率:新奥股份2024年天然气零售业务毛利率为11.94%,批发业务毛利率低至0.15%。其零售气毛差(销售价-采购价)为0.54元/立方米。 | 价值实现末端:直接面对终端用户,盈利空间受政府顺价政策和价格联动机制限制,利润高度依赖于稳定的客户基础和精细化管理。 |
5.1.1 上游:气源开发与液化
上游环节是LNG产业链的起点和价值创造的源头,其核心在于将分散的天然气资源转化为可大规模海运的液化形态。这一环节的盈利能力在整条价值链中占据主导地位,尤其体现在那些具备低成本资源禀赋和先进液化技术的项目上。
商业模式演变 :上游液化项目的商业模式已从传统的资源销售转向更稳定的服务收费模式。以美国Cheniere Energy为代表的液化商,通过与下游买家签订长期“照付不议”合同,将自身的盈利模式与波动的国际天然气价格进行了一定程度的解耦。买家不仅需要支付液化加工费,还需自行承担原料气采购成本,这使得液化厂成为价值链上风险最低、现金流最稳定的环节之一。
成本结构分析 :天然气采购成本是LNG生产成本的最大构成部分,占比高达约80%[43]。因此,拥有低成本气源是项目竞争力的核心。例如,卡塔尔North Field East项目得益于其巨大的常规气田储量,现金成本极低,形成了强大的护城河。相比之下,美国墨西哥湾的液化项目虽然原料气成本(挂钩Henry Hub)也较低,但其液化厂投资巨大,导致其液化成本显著高于卡塔尔。
投资强度与技术路径 :陆上液化厂的投资强度通常在900-1,000美元/吨年产能,而浮式液化设施(FLNG)的投资强度相对较低,约为500-850美元/吨年产能,这使其成为开发海上边际气田或规避陆上建设风险的理想选择。在技术路径上,APCI的C3MR工艺占据全球约68%的市场份额,是绝对的主流技术,而ConocoPhillips的优化级联工艺和AP-X等技术则在特定项目上展现出各自的能效和成本优势。
5.1.2 中游:运输与贸易
中游环节是连接全球LNG供需的“血管”,其价值实现依赖于高效的物流网络和对市场价差的精准捕捉。该环节的利润波动性较大,但其中的基础设施资产,特别是浮式设施,正展现出越来越重要的经济价值。
运输成本波动 :LNG运输成本主要由船舶的资本开支(折旧)或期租租金构成。2024年,由于新船交付量增加和部分航线需求疲软,LNG船期租租金水平同比下跌了35-40%,处于周期性低位,这为贸易商降低了物流成本。
浮式设施的经济优势 :浮式存储再气化装置(FSRU)和浮式液化装置(FLNG)正在改变中游环节的投资逻辑[4][5]。FSRU的单位投资成本仅为传统陆上接收站的约60%,且部署周期从陆上的5-7年缩短至2-3年。这种投资少、见效快的特点,使其成为新兴进口国快速提升天然气接收能力的首选方案,全球已有超过48艘FSRU在运营。
贸易模式与利润来源 :中游贸易商的利润主要来源于两个方面:一是利用信息不对称和全球市场价差进行套利,例如将大西洋盆区的LNG转售至价格更高的亚洲市场;二是提供接收站窗口期和物流优化等增值服务。随着市场信息日益透明和参与者增多,纯粹的贸易利润空间被压缩,拥有核心物流资产(如船队、接收站泊位)的贸易商将更具竞争力。
5.1.3 下游:接收、再气化与分销
下游环节是LNG价值的最终实现地,但也是利润空间最为受限的环节。其盈利能力高度依赖于稳定的终端销售价格和灵活的采购成本管理,往往受到国家管网接入关系和地方监管政策的深刻影响。
接收站:利润的“收费站” :LNG接收站是连接进口资源与国内市场的关键节点。在中国,接收站的服务费(约0.18-0.35元/立方米)构成了其主要的、相对稳定的收入来源。随着国家管网公司成立并强制要求接收站向第三方开放,接收站的盈利模式从过去主要服务于母公司资源进口,转变为面向市场的公共码头服务,其利润更多地体现为“过路费”而非贸易价差。
终端销售:薄利运营 :下游城市燃气公司的利润空间非常狭窄。以新奥股份为例,其2024年天然气零售业务的毛利率为11.94%,而批发业务毛利率则低至0.15%。其利润主要来源于零售气毛差(即终端销售价与采购成本的差额),2024年该毛差为0.54元/立方米[40]。由于居民用气价格受到政府管制,城燃公司的盈利主要依赖工商业用户,并需要通过精细化管理来压缩运营成本。
成本传导机制 :下游环节的核心挑战在于成本传导。其成本端与波动的国际LNG价格挂钩,而收入端则受制于国内的顺价机制。当国际气价大幅上涨时,若国内终端价格未能及时调整,下游分销商将面临巨大的亏损风险。因此,与政府保持良好的沟通并建立有效的价格联动机制,是保障下游环节生存和发展的关键。
6. 宏观环境扫描与致命风险剖析
LNG行业的宏观环境正从“能源安全驱动”的单轮叙事,转向“气候监管与能源转型”驱动的结构性逆风,其作为过渡燃料的窗口期正被政策收紧与替代技术加速所挤压。
6.1 PEST框架下的宏观环境扫描
政策与监管 (Political & Regulatory): 全球气候政策正从宏观目标转向微观监管,直接重塑LNG的成本曲线与市场准入。欧盟通过碳边境调节机制(CBAM)和甲烷排放法规,将碳排放从外部性问题内化为LNG的核心贸易成本,高碳强度气源面临被市场淘汰的风险[46]。同时,主要消费国的能源安全战略在短期提振LNG需求后,长期正与脱碳目标深度绑定,如中国“双碳”目标下的《天然气利用管理办法》明确鼓励气电与新能源融合发展,并探索氢能、冷能利用,引导行业向高效、低碳转型[44]。
经济与融资 (Economic & Financial): 全球利率中枢上行的宏观环境,对资本密集型(总投资动辄超200亿美元)、回收周期长的LNG液化项目构成严峻挑战,高昂的融资成本正侵蚀项目内部收益率,延缓最终投资决策(FID)[48]。同时,主要市场(特别是中国)明确的天然气消费达峰预期(预计2035-2040年),正从根本上动摇基于20年以上长期供应合约的传统投资逻辑,转向更灵活的商业模式[49]。
社会与人口 (Social & Demographic): 全球城镇化进程持续推动能源需求增长,为天然气市场提供了基础支撑。然而,公众对清洁能源的共识日益增强,加速了“煤改气”等政策推进,但也使能源成本的可负担性成为社会敏感议题,限制了LNG在价格剧烈波动下的终端市场渗透速度。
技术与基础设施 (Technological & Infrastructure): 技术创新正从效率提升和低碳转型两个维度重塑LNG产业链。一方面,浮式液化(FLNG)与浮式储存及再气化装置(FSRU)等模块化技术降低了新兴市场的进入门槛,加速了全球需求多元化[1][4]。另一方面,碳捕集、利用与封存(CCUS)与LNG项目的结合,以及LNG冷能用于碳捕集等前沿技术[47],正成为决定LNG资产能否在严苛气候监管下“幸存”的关键。颠覆性的替代能源技术,如绿氢/氨,其成本下降曲线[45]则构成了对LNG长期价值的终极威胁。
6.2 政策风险深度剖析
方向突变风险:从“供应安全”到“绿色壁垒”的范式转移
当前最大的政策风险并非主要消费国激进脱碳,而是以欧盟为代表的“碳标准”武器化。欧盟的REPowerEU计划表面为摆脱俄罗斯天然气,深层逻辑是加速能源转型[46]。其甲烷法规直接监管进口LNG的上游甲烷排放,计划于2030年后设定最大甲烷强度阈值,这击中了LNG产业链的“碳足迹”要害。此举将全球LNG贸易分割为“符合欧盟标准”与“不符合”两大阵营,高碳排LNG将面临事实上的市场准入禁令,这是一种不可逆的贸易范式转移。
力度与节奏风险:碳成本的超预期与不确定性
市场严重低估了气候监管的严厉程度。欧盟碳排放交易体系(ETS)的碳价波动,以及CBAM从2026年起对进口产品碳含量收费,将使LNG的合规成本成为一项长期且可观的支出。美国《通胀削减法案》对甲烷排放征收高额费用(2026年起稳定在1500美元/吨)[46],进一步加剧了全球LNG生产商的碳成本压力。这些政策的力度和未来走向存在高度不确定性,为长周期LNG投资决策带来了巨大的风险溢价。
补贴依赖风险:从“建设补贴”到“绿色溢价”的缺失
随着LNG接收站等基础设施在中国等市场趋于成熟甚至过剩,行业对传统基建补贴的依赖度正在下降。当前的核心风险已转变为“绿色溢价”的缺失。在欧盟市场,缺乏CCUS等脱碳技术的LNG项目,将无法享受潜在的绿色补贴或豁免资格。这种“反向补贴”风险——即因不够环保而面临惩罚性成本或市场准入限制——正在成为决定项目经济性的关键变量。
6.3 致命风险识别与情景推演
LNG行业的致命风险并非孤立事件,而是以“需求提前达峰”为起点,通过“地缘政治冲突”在关键节点引爆,最终由“颠覆性技术”确认其长期衰退趋势的复合型危机。
临界阈值设定
·需求侧 :当“可再生能源+储能”的度电成本在主要应用场景下普遍低于燃气发电时,LNG在电力市场的增长引擎将基本熄火。
·供给侧 :当天然气价格长期低于主要出口国(尤其是美国)液化项目的现金成本(约5.10–6.50美元/MMBtu)时,高成本生产商将被迫停产,引发供应危机。
冲击-概率矩阵
冲击类型 | 高概率 | 低概率 |
高冲击 | 全球性经济衰退:导致工业与电力需求萎缩,LNG价格跌破成本线,高杠杆项目面临违约风险。 | 颠覆性能源技术突破:绿氢/氨成本提前与LNG实现平价,从根本上动摇天然气作为过渡燃料的地位[45]。 |
低冲击 | 区域性贸易摩擦:如加征关税等,导致特定流向的LNG贸易中断,重塑全球贸易格局。 | 高强度地缘冲突:如霍尔木兹海峡被封锁,导致全球近1/3 LNG流量中断,引发价格脉冲式上涨与供应恐慌[21]。 |
预亡剖析与幸存者画像
·预亡者画像 (Vulnerable) :高成本、高排放的液化资产(如部分美国海湾和澳大利亚项目)将是首批退出者。它们不仅面临碳成本的内生压力,也最易受需求波动冲击。此外,缺乏下游一体化整合、纯依赖现货价差的贸易商,在价格剧烈波动中将因风险敞口过大而破产。
·幸存者画像 (Resilient) :具备低成本资源禀赋 (如卡塔尔)和强大资产负债表的企业,拥有最强的抗风险能力。拥有战略性接收站节点 和灵活供应链 (如控制FSRU船队)的企业,可通过优化物流和捕捉区域价差获利。最后, 前瞻性布局低碳技术 (如CCUS、掺氢)的企业,将在“碳标准”主导的市场中获得结构性优势。
7. 行业研究结论及投资策略
LNG全产业链的投资逻辑正从周期性增长转向结构性分化,未来超额回报将源于对低成本资产、灵活基础设施和特定市场节点的精准布局,而非对全行业的普适性看好。
7.1 赛道吸引力评级
LNG全产业链的吸引力呈现显著分化, 上游低成本液化资产 与下游战略性基础设施 的价值凸显,而中游纯贸易环节在供应宽松周期中将面临巨大压力,整体评级为结构性机会,中性偏谨慎 。
·上游(气源与液化) : 高吸引力 。具备全球最低现金成本(如卡塔尔North Field项目)或与亨利港(HH)价格挂钩的液化项目(如北美部分项目)构成了核心竞争力[51][53]。在2025-2030年全球LNG供应宽松的预期下[54][55],成本曲线最左端的生产商将掌握定价权并保持稳定的利润空间,而高成本项目则面临被挤出市场的风险。
·中游(运输与贸易) : 吸引力分化 。LNG运输船队作为移动的基础设施,受益于贸易路线重构导致的平均运距拉长,价值稳固。然而,纯贸易商的盈利模式在供应过剩和价格波动加剧的背景下受到挑战,其利润空间将受到严重挤压,依赖区域性价差套利的难度增大[49]。
·下游(接收、储运与分销) : 中等吸引力,但节点价值突出 。尽管中国接收站能力预计在2025年超过2亿吨/年,可能出现结构性过剩[55],但具备战略性区位优势、高负荷率且能提供多元化服务(如调峰、储气、冷能利用)的接收站,依然是连接海外资源与国内市场的稀缺节点,盈利能力稳定。下游城燃公司则受益于气价下行带来的成本红利和顺价机制的推进,盈利有望修复[54]。
7.2 投资策略:投什么与何时投
投资策略的核心是识别并利用市场从卖方市场向买方市场转变过程中的非共识机会,重点布局具备结构性优势的资产,规避高成本、长周期的重资产陷阱。
投什么:聚焦结构性优势与灵活性
1.具有全球成本优势的液化资产 : 投资逻辑在于穿越周期的盈利能力。卡塔尔依托其巨大的资源禀赋,现金成本优势难以撼动[51],是行业内的“压舱石”资产。而美国墨西哥湾沿岸的液化项目,尽管成本相对较高,但其与亨利港价格挂钩的模式和灵活的目的地条款,使其成为捕捉全球天然气市场价差波动的有效工具,尤其适合在HH价格处于低位时布局[52]。
1.战略性接收站节点与浮式设施(FSRU/FLNG) : 投资逻辑在于资产的稀缺性与灵活性[4]。在亚洲等高增长市场,陆上接收站是能源安全的战略门户。FSRU/FLNG则凭借其投资低、部署快的特点(FLNG投资强度仅为陆上设施的约60%[50]),能够快速响应新兴市场的短期需求,规避了陆上设施的长周期审批和建设风险,是捕捉脉冲式需求的理想工具。
2.具备资源整合能力的下游运营商 : 投资逻辑在于成本下降与顺价带来的盈利修复。在全球供应宽松的背景下,拥有多元化、低成本长协资源池(特别是与美国HH价格挂钩)和高效接收站资产的城燃公司,将获得显著的采购成本优势[53][54]。同时,随着居民用气顺价改革的推进,其下游销售价差有望进一步修复,迎来盈利能力的双重改善[55]。
何时投:把握市场周期的关键拐点
1.上游项目FID(最终投资决策)窗口期 : 当观察到一批具备成本优势的液化项目集中通过FID时,表明行业对未来中长期的供需基本面形成共识,是布局上游资产及相关产业链(如核心设备、工程服务)的长期信号。数据显示,2025年全球LNG项目FID有望创下纪录,预示着新一轮投资周期的开启。
3.价格周期进入底部区域 : 当亚洲JKM等主要进口市场价格持续低于或接近多数生产商的液化现金成本时,标志着市场已进入底部区间。低价将抑制供应并刺激需求回升,为投资下游接收站和城燃公司提供了绝佳的买入时机。
4.航运市场租金低点 : LNG运输船的期租租金(TCE)具有强周期性。在2024年租金同比下跌35-40%的低谷期进行布局,相当于在周期底部投资于未来全球LNG贸易量增长和运距拉长的确定性需求。
7.3 关键假设与退出预判
本投资策略的有效性建立在一系列关键假设之上,一旦这些假设被证伪,则需重新评估投资逻辑并启动退出程序。
关键假设
·亚洲需求持续增长 : 中国、印度及东南亚国家的天然气需求在未来5-10年内仍需维持年均2-3%的适度增长,以消化全球新增的LNG供应[27][53][54]。若亚洲经济增长大幅放缓或能源转型政策激进,将导致需求不及预期。
·能源转型的渐进性 : 天然气作为过渡燃料的角色至少需维持至2040年。若可再生能源+储能技术的成本下降速度远超预期,或颠覆性低碳技术(如绿氢/氨)提前实现商业化,将加速天然气在发电等领域的被替代进程[49]。
·地缘政治风险可控 : 全球主要能源运输通道(如霍尔木兹海峡、苏伊士运河)保持畅通,不发生导致供应链长期中断的极端地缘政治冲突。若发生此类事件,将引发价格剧烈波动并破坏全球贸易流。
·全球碳价稳步上升 : 全球主要碳排放交易体系(如欧盟ETS)的碳价呈稳步、可预测的上涨趋势,而非剧烈波动。这有助于维持天然气相对于煤炭的环保成本优势,但过高的碳价将增加LNG产业链的合规成本。
退出预判
·结构性供应过剩导致高成本资产长期亏损 : 当全球LNG市场出现结构性供应过剩,导致价格长期低于美国等高成本生产商的液化现金成本时,应退出对这类资产的敞口,因为其盈利能力已遭受根本性破坏。
·主要进口国政策明确转向非化石能源 : 当中国、日本等核心LNG进口国出台明确政策,设定淘汰燃气发电或限制天然气消费的时间表时,表明长期需求拐点将至,应考虑逐步退出全产业链投资。
·颠覆性技术实现成本平价 : 当绿氢、氨等零碳燃料或先进储能技术的成本,在主要应用领域(如发电、重型交通)与天然气实现平价,标志着能源转型的颠覆性时刻到来,应全面退出LNG产业链投资。
8. 核心结论与投资策略总览
本报告基于对LNG全产业链的综合研究,旨在为投资决策提供清晰的指引。研究发现,LNG行业正从地缘政治驱动的“超级周期”过渡至一个由能源转型、供应宽松和市场化竞争共同定义的“新常态”。在此背景下,投资逻辑的核心已从对行业增长的普适性看好,转向对结构性优势资产和灵活商业模式的精准识别。
8.1 市场展望:从周期性繁荣到结构性分化
全球LNG市场正站在一个关键的转折点。2023-2025年是市场从供应紧张转向宽松的过渡期,预计2025年后将迎来一波由美国和卡塔尔主导的新增产能浪潮,这可能引发阶段性的结构性过剩。在此背景下,市场的核心特征表现为:
·需求增长的不确定性加剧 :亚洲作为需求增长引擎的地位稳固,但其增速受宏观经济和能源转型政策影响波动加大。长期来看,可再生能源成本的持续下降正挤压天然气作为“过渡燃料”的窗口期。
·竞争焦点多维化 :成本竞争力依然是生存的基石,但供应链的灵活性、资产的低碳化水平以及应对地缘政治风险的能力,正成为决定企业能否获得超额利润的关键。
·价值向核心节点固化 :产业链的利润重心持续向上游的低成本液化资产和中游的战略性接收站等资本密集型环节集中,而下游分销环节的利润空间则相对狭窄且受制于成本传导机制。
8.2 投资策略:聚焦结构性优势与市场灵活性
基于上述市场判断,投资策略应聚焦于能够穿越周期、利用市场波动并具备结构性护城河的资产与商业模式。
8.2.1 赛道吸引力评级:结构性分化显著
LNG全产业链的吸引力评级为 结构性机会,中性偏谨慎 。不同环节的投资价值差异巨大:
·高吸引力 :具备全球最低现金成本的上游液化资产(如卡塔尔)和与亨利港价格挂钩的北美液化项目,构成了穿越周期的盈利基石。同时,浮式设施(FSRU/FLNG)凭借其低投资、快部署的灵活性,在新兴市场展现出巨大潜力。
·中等吸引力 :战略性陆上接收站,尤其是在亚洲市场的关键节点,其价值依然稳固,但需警惕局部产能过剩风险。其盈利能力将更多依赖于增值服务和运营效率。
·低吸引力 :缺乏成本优势的传统液化项目、高杠杆的纯贸易商以及受价格管制影响严重的下游分销环节,在供应宽松和价格波动加剧的环境下,将面临显著的盈利压力。
8.2.2 投资方向:识别非共识机会
投资的核心应围绕“结构性短缺”与“灵活性”两大主题,规避长周期、高固定投资的重资产陷阱,转而投向能够对冲市场波动和利用区域价差的细分赛道。
1.具备全球成本优势的液化资产 :这是行业内的“压舱石”资产,其盈利能力在价格周期的任何阶段都具备相对优势。
5.浮式设施(FSRU/FLNG) :这类资产的价值在于其“期权”属性,能够快速响应全球范围内的脉冲式需求,是捕捉新兴市场机会和规避地缘政治风险的有效工具。
6.战略性接收站与综合贸易商 :拥有低成本长协资源并控制高效接收站的综合运营商,其价值在于能够灵活地在国际和国内市场之间进行套利,盈利能力与单一市场的价格波动非线性相关。
7.现代化LNG运输船队 :受益于俄乌冲突后全球贸易路线重塑导致的平均运距拉长,以及环保新规对老旧船队的加速淘汰,航运环节的需求增长具备结构性支撑。
8.2.3 投资时机:把握周期拐点
成功的投资不仅在于选择正确的标的,更在于把握市场周期的关键拐点。
·关注上游项目最终投资决策(FID)窗口 :当一批具备成本优势的新项目集中通过FID时,表明行业对未来需求形成共识,是布局上游及相关产业链的长期信号。
·利用价格周期底部 :当主要进口市场价格持续低于高成本生产商的液化现金成本时,市场已进入底部区域,为布局下游和航运资产提供了绝佳时机。
·跟踪航运市场租金与新船订单 :航运租金的周期性低点是进行资产投资的良好窗口。同时,新船订单量的激增是判断未来市场活跃度的领先指标。
8.3 关键假设与退出路径预判
本报告的投资结论建立在一系列关键假设之上,投资者需密切关注这些变量的变化,并在假设被证伪时启动退出程序。
·关键假设 :
o亚洲需求持续增长 :中国、印度及东南亚国家的天然气需求在未来5-10年需维持适度增长,以消化全球新增供应。
o能源转型的渐进性 :天然气作为过渡燃料的角色至少需维持至2040年,可再生能源或颠覆性技术的替代速度不会远超预期。
o地缘政治风险可控 :全球主要能源运输通道保持畅通,不爆发导致供应链长期中断的极端冲突。
o全球碳价稳步上升 :碳成本呈现可预测的增长,而非剧烈波动,以维持天然气相对于煤炭的环保优势。
·退出预判 :
o当结构性供应过剩出现时 :若市场出现长期、结构性的供应过剩,导致价格持续低于高成本生产商的盈亏平衡点,应退出对这类资产的敞口。
o当主要进口国政策转向时 :若核心LNG进口国出台明确的政策,设定淘汰燃气发电或限制天然气消费的时间表,表明长期需求拐点将至,应考虑逐步退出全产业链投资。
o当颠覆性技术实现成本平价时 :若绿氢、氨等零碳燃料或先进储能技术在主要应用领域与天然气实现成本平价,标志着能源转型的颠覆性时刻到来,应全面退出LNG产业链投资。
参考来源
[1] MOSS型FSRU的BOG管理研究-万方数据 https://d.wanfangdata.com.cn/periodical/cbbzhyzl202402011
[2] 高盛:2030年全球LNG供应量料增长80% 美国和卡塔尔领跑-财联社 https://www.cls.cn/detail/1693368
[3] 2024年中国天然气市场发展形势及展望-万方数据 https://d.wanfangdata.com.cn/periodical/zgky202503002
[4] 液化天然气浮式存储再气化装置的运营特点和发展趋势-万方数据 https://d.wanfangdata.com.cn/periodical/tjkj202404013
[5] FLNG业务发展现状及对我国企业的建议-万方数据 https://d.wanfangdata.com.cn/periodical/ddsysh202405003
[6] Selection of Liquefied Natural Gas (LNG) Contracts for Minimizing Procurement Cost-ACS Publications https://pubs.acs.org/doi/10.1021/ie200275m
[7] The Global LNG Market: Development Factors, Competitive Strategies, and Prospects for Russia-ResearchGate https://www.researchgate.net/publication/396531320_The_Global_LNG_Market_Development_Factors_Competitive_Strategies_and_Prospects_for_Russia
[8] 中国天然气发展报告-国家能源局 https://www.nea.gov.cn/1310782322_17216344458611n.pdf
[9] 天然气行业深度研究: Lng迎扩能高峰,美欧亚气价差或收窄 石油石化 强于大市(维持)-东方财富 https://pdf.dfcfw.com/pdf/H3_AP202503081644184922_1.pdf
[10] 增长▪转型▪创新:进阶高质量发展 ——中国油气行业“十四五”发展成就报告-东方财富 https://pdf.dfcfw.com/pdf/H3_AP202512221805952396_1.pdf?1766438312000.pdf
[11] 国信证券-天然气行业研究框架-241108-东方财富 https://pdf.dfcfw.com/pdf/H3_AP202411081640782969_1.pdf
[12] 预见2023:一文深度了解2023年中国LNG行业市场现状、竞争格局及发展趋势-前瞻产业研究院 https://bg.qianzhan.com/trends/detail/506/221122-28dcbd30.html
[13] 观察丨我国液化天然气接收站发展现状及前景展望-中国能源新闻网 https://www.cpnn.com.cn/news/zngc/202410/t20241016_1743070.html
[14] 趋势研判!2025年中国LNG接收站行业政策汇总、发展现状、竞争格局及发展趋势分析:政策积极推动项目建设,行业LNG接收能力不断上升图-智研咨询 https://www.chyxx.com/industry/1208611.html
[15] 国家管网 国内LNG市场发展势头足-国家管网 https://www.pipechina.com.cn/front/news/2001505.html
[16] 2023年天然气行业研究报告-21经济网 http://www.21jingji.com/article/20230914/herald/651fde87d1c05b0ee2765a6e1ddf774d.html
[17] 2024全球液化天然气报告-中国气体网 https://www.china-gases.com/article/item-5387.html
[18] 中国LNG接收站发展趋势-搜狐网 https://news.sohu.com/a/579246794_121119270
[19] 上海石油天然气交易中心-上海石油天然气交易中心 https://www.shpgx.com/html/xyzx/20191129/2283.html
[20] Global Gas and LNG Markets: Demand, Supply Dynamics, and Implications for the Future-Mdpi https://www.mdpi.com/1996-1073/16/13/5223
[21] -Mdpi https://www.mdpi.com/2071-1050/18/9/4318
[22] 万方数据知识服务平台-万方数据 https://d.wanfangdata.com.cn/periodical/gjsyjj202504007
[23] -Market Reports World https://www.marketreportsworld.com/market-reports/liquefied-natural-gas-lng-market-14722585
[24] Lng Market Trends And Their Implications Structures, Drivers And Developments…-Build. Test. Deploy. https://iea.blob.core.windows.net/assets/a916b9f9-4a74-4136-ad72-e05c0f466627/LNG_Market_Trends_and_Their_Implications.pdf
[25] Gas & LNG market state of play in 5 charts- https://timera-energy.com/blog/gas-lng-market-state-of-play-in-5-charts/
[26] LNG Carrier Market-Allied Market Research https://www.alliedmarketresearch.com/lng-carrier-market-A09307
[27] 证券研究报告·行业深度研究 用数据说话,洞悉 Lng 进口产业 链的模式、机遇与挑战-东方财富 https://pdf.dfcfw.com/pdf/H3_AP201812181271834078_1.pdf
[28] Gas 2025 Analysis And Forecasts To 2030-Build. Test. Deploy. https://iea.blob.core.windows.net/assets/db3d568d-b985-4cc2-bb1a-119517f118ac/Gas2025.pdf
[29] Executive summary-IEA – International Energy Agency https://www.iea.org/reports/gas-market-report-q2-2025/executive-summary
[30] Global Lng Market Outlook 2025-2035- https://solability.com/pdfs/LNG_Market_Outlook_2026-2035.pdf
[31] 【WGC2025】国际燃气联盟:2024年全球LNG贸易量同比增2.4%-中国金融信息网 https://thinktank.cnfin.com/ny-lb/detail/20250523/4238586_1.html
[32] 中国LNG进口商竞争加剧,第二梯队占比大幅提升-证券时报网 https://www.stcn.com/article/detail/1132958.html
[33] 洪通燃气 SH605169 2024 年报-上海证券交易所 https://static.sse.com.cn/disclosure/listedinfo/announcement/c/new/2025-04-18/605169_20250418_KGFA.pdf
[34] 国新能源 SH600617 2025 年报-上海证券交易所 https://static.sse.com.cn/disclosure/listedinfo/announcement/c/new/2026-04-23/600617_20260423_937U.pdf
[35] 2025年全球LNG市场发展分析- http://www.lngtechevent.com/article/item-2178.html
[36] 全球LNG贸易规模稳定增长-北京大学能源研究院 https://energy.pku.edu.cn/xsdt/sznyyw/d126q/nyzxyw202511/2d9fe5bb37e04dc49ddde8607c3d3145.htm
[37] 国内LNG接收站发展趋势分析-重庆石油天然气交易中心 https://www.chinacqpgx.com/nbnews/shownews?id=12218
[38] Global LNG market: supply-demand and economic analysis-ResearchGate https://www.researchgate.net/publication/358627632_Global_LNG_market_supply-demand_and_economic_analysis
[39] 过剩一族又添LNG接收站?-中国石油石化 http://www.chinacpc.com.cn/info/2024-08-16/news_8628.html
[40] 证券研究报告·公司点评报告·燃气Ⅱ 新奥股份(600803) 2024 年年报点评:私有化新奥能源并赴港上 市,整合产业链 Eps 增厚 买入(维持)-东方财富 http://pdf.dfcfw.com/pdf/H3_AP202503301649141822_1.pdf?1743343546000.pdf
[41] 光大证券-九丰能源(605090)投资价值分析报告:Lng一体化优势显著,在建Lng接收站有望打开公司成长空间-211018-东方财富 https://pdf.dfcfw.com/pdf/H3_AP202110191523749675_1.pdf
[42] 头豹词条报告系列-东方财富 https://pdf.dfcfw.com/pdf/H3_AP202402291624129269_1.pdf
[43] 证券研究报告·行业点评报告·燃气Ⅱ 燃气Ⅱ行业点评报告 自 210 起对美 Lng 加征 15%关税,美 Lng 进口占比有限,加关税后仍具成本优势…-东方财富 https://pdf.dfcfw.com/pdf/H3_AP202502081642892824_1.pdf
[44] 《天然气利用管理办法》主要内容变化及相关思考-万方数据 https://d.wanfangdata.com.cn/periodical/gjsyjj202408005
[45] Campfire: Innovative Cost Modeling and Market Forecasting for Ammonia as a Maritime Fuel †-MDPI https://www.mdpi.com/2673-4591/121/1/20
[46] Potential Implications of the Repowereu Plan on European Energy Security-Open Book Publishers https://doi.org/10.2139/ssrn.4569761
[47] Comparative techno-economic analysis of integrated process designs combining LNG cold utilization and carbon capture-Open Book Publishers https://doi.org/10.17863/cam.120280
[48] Market Advice And Estimates Of Contemporary Lng Contract Prices-ACCC https://www.accc.gov.au/system/files/gaffney-cline-lng-price-estimates-report-june-2025.pdf
[49] Understanding the competitive landscape for China’s LNG market-Institute for Energy Economics and Financial Analysis (IEEFA) https://ieefa.org/resources/understanding-competitive-landscape-chinas-lng-market
[50] Floating Liquefaction (FLNG)-Open Book Publishers https://doi.org/10.26889/9781784670566
[51] U.S. Energy Information Administration | Country Analysis Brief: Qatar-U.S. Energy Information Administration (EIA) (.gov) https://www.eia.gov/international/content/analysis/countries_long/Qatar/Qatar2025.pdf
[52] Navigating the future of LNG: Strategy, supply and global demand shift-PwC https://www.pwc.com/us/en/industries/energy-utilities-resources/library/future-of-lng.html
[53] 我国各类气源成本及竞争力分析-东方财富 https://pdf.dfcfw.com/pdf/H3_AP202501111641894803_1.pdf
[54] 气价下行期关注港股城燃投资价值-东方财富 http://pdf.dfcfw.com/pdf/H3_AP202512081796337464_1.pdf?1765211178000.pdf
[55] 供给宽松促需求放量,降本+顺价盈利能力修复;关注双综业务潜力-东方财富 https://pdf.dfcfw.com/pdf/H3_AP202512121799041121_1.pdf
- 01-23同是8000吨LNG船,集散两用船补贴竟少近500万?新政计算规则揭秘
- 09-16四部门联合发布会解读“十五五”汽车规划,锚定智能网联新能源汽车新目标
- 05-09习近平:中国新能源产业不存在所谓“产能过剩问题”!
- 04-16氢能统计:盘点2026年一季度氢能项目备案情况
- 09-01IGU(国际燃气联盟):2026年全球天然气报告
- 02-13永安行:氢能产业迎来快速发展期
- 01-03华电取得首个绿氨掺烧项目
- 11-11全球替代燃料船订单同比增长57%,LNG仍占主导地位
- 07-12内蒙古首套“出国”制氢系统正式产气 开启清洁能源国际合作新篇章
- 12-18“一带一路”国际日:盘点2025年中国在能源方面推动“一带一路”国际合作的相关举措
- [ 天然气车船 ]LNG全产业链及技术发展趋势报告
- [ 氢能车船 ]绿色引擎新势力:甲醇汽车——产业全景洞察
- [ 氢能车船 ]中国氢能与绿色燃料试点交卷:15个案例,跑通了哪些路?
- [ 氢能车船 ]生物质气化制备绿色甲醇的技术路线研究
- [ 氢能车船 ]发改委发布会释放氢能新信号,氢能与绿色燃料替代路线清晰落地
- [ 氢能车船 ]2026新形势下智能网联新能源汽车行业治理体系框架研究报告
- [ 氢能车船 ]甲醇发动机技术研究进展
- [ 天然气车船 ]全球替代燃料船订单同比增长57%,LNG仍占主导地位
- [ 氢能车船 ]DNV挪威船级社《能源转型展望2026》解读
- [ 氢能车船 ]国家能源局副局长:2030年可再生能源制氢规模目标达 200万吨!