DNV《面向2050年的海事展望》解读(上):净零框架悬而未决下的四种航运未来
巡海报告 · 海事展望2050
DNV《面向2050年的海事展望》解读(上):NZF悬而未决下的四种航运未来
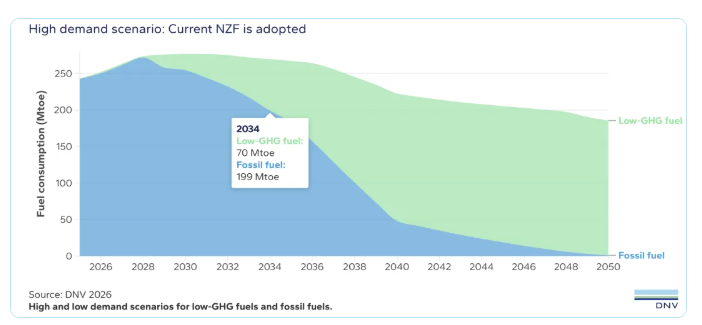
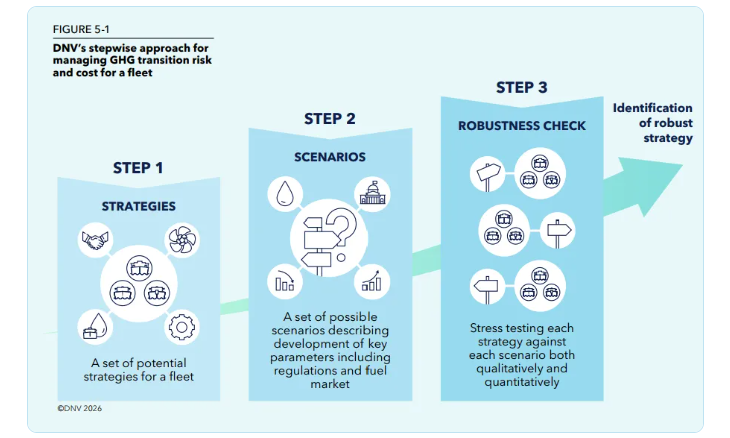
近日,DNV正式发布了第十版《Maritime Forecast to 2050》,全文通读下来,最深的感受是,这份报告已经不再回答“2050年的船烧什么”的问题,而是在教人怎么应对“不知道2050年的船烧什么”这件事。 十年前第一版出来的时候,行业还在争论替代燃料、碳定价这些概念本身。到了这一版,DNV把不确定性的来源拆得很清楚,就是IMO的净零框架(NZF)悬在那儿。 报告前言里,DNV海事业务CEO Cristina Saenz de Santa Maria写了一段话:“转型很少走直线。进展仍在继续,但所走的路线和变化的节奏依然难以预测。”她接着讲航运业面对的麻烦,这是一个围着“往往运营几十年的资产”转的行业,船东今天下的单,塑造的是2050年之后可能还在服役的船队,所以他们得在眼下的合规和未来的变数之间找平衡。“这让灵活性变得极有价值。”这句话是她的原话。 NZF为什么让所有人头疼,2025年10月那场IMO会议说得很清楚。原本要在特别会议上表决通过的NZF,在“史无前例的一周”最后一天被投票推迟了一年。2026年4月的MEPC 84吵了很久,在要不要设IMO净零基金这些关键点上还是谈不拢,最后只定下一件事,在2026年12月MEPC 85之前再开两次会间工作组会议接着谈。 今晚(9月1日)北京时间18:30,DNV有一场线上全球发布会。小编先基于报告全文把四个未来情景、能效和燃料市场、三步走框架讲清楚,发布会上的新东西咱们留到下篇。 ℹ️ 信息 报告:DNV《Maritime Forecast to 2050》2026年版(第10版),2026年9月1日正式发布,全文78页。 下载链接🔗:https://www.dnv.com/maritime/maritime-forecast/ 本文图表均来自该报告全文版,引用数据已尽量回查原报告章节;本文为面向海事管理与航运决策者的政策管理视角解读。 01 监管拉锯,四种未来在2026年12月见分晓 FOUR SCENARIOS DNV把NZF的不确定性拆成四种监管情景,每种都标了IMO和EU会怎么动。 情景一|现行NZF原样通过。2026年12月MEPC 85复会,NZF按MEPC 83的共识原样过,成员国的顾虑靠实施细则指南去消化,不动MARPOL附则VI草案的法律正文。2028年4月生效,第一个实施年大约是2029年。EU跟着调整FuelEU Maritime和EU ETS,避免双重付费,英国跟EU对齐,假设不再有新区域规则冒出来。IMO在生效五年后(2033年)复审一次,看GFI折减系数、补救单位(RU)价格,以及要不要把400总吨以上的船也纳进来。 情景二|修订版NZF通过。成员国折中一下:2026年12月MEPC 85先批,2027年MEPC 86正式通过。处理顾虑的办法跟情景一反过来,靠删或者改法规里的要素,可能要重新谈法律文本,提前至少六个月走批准和传阅流程,先把技术性要素分阶段上,几年后再复审。这么一来NZF最早2030年才生效,EU的FuelEU和EU ETS至少撑到NZF第二阶段全面落地后两年,也就是2030年代,英国用同一张时间表。 情景三|NZF被否决、IMO重新谈。DNV把这一情景列为最棘手的一种:NZF在2026年12月被否,IMO重启谈判,新措施2029年谈成、2030年过、2032年生效,而且这个时间表随时可能因为地缘政治把谈判拖得更长。这一情景下,EU会加码FuelEU和EU ETS来补位,更严的减排目标、更紧的配额,还会带出一批照着FuelEU和EU ETS搭起来的区域规则,船东得一个个去应付。DNV还假设IMO会转头强化短期措施,比如EEDI第四阶段、EEXI第二阶段、把SEEMP再压紧,把CII改造成按Well-to-Wake算的技术性GHG法规。 情景四|NZF被否、IMO长期卡住。EU维持现在的FuelEU和ETS,但不加码,全球缺一个新的推力,能效改造和替代燃料推广基本靠船东自己算账,节奏慢下来。 ⚠️ 注意 四种情景里最关键的时间窗是2026年12月的MEPC 85,这是四年来IMO给NZF设的最后一个节点。对船东、船级社、燃料供应商和海事管理机构来说,2026年12月MEPC 85都是要盯紧的窗口。情景一、二走了,行业得为2028到2030年的NZF实施先布局;情景三、四走了,就得把区域规则的合规成本传导拿来做压力测试。 DNV说的“区域规则拼图”,影响的不只是欧盟自家船东。情景三和四下,这套拼图会直接落到所有高频进出欧盟的船队航次成本上,集装箱船、油轮、汽车运输船最明显。DNV列出来的现有和在建机制有EU ETS(2024年起)、FuelEU Maritime(2025年起)、英国ETS(2024年起,覆盖英国国内航次和所有在英停靠船舶,2027年1月1日起把5000总吨以上近海船也纳进来)、土耳其TR ETS(2026年试点,范围还没定)。上海试点ETS和韩国K-ETS已经覆盖各自国内海运,但都没说要扩到国际航线;巴西正在把海运写进国家ETS。 02 能效和替代燃料,两边都往前走,但“能烧”不等于“低碳运行” EFFICIENCY & FUELS 说到能效,这份报告的态度很实在。不管监管走哪条路,能效都能往下压燃料和合规成本,是最接近“做了不亏”的那类动作。 DNV的模型算下来,在够强的GHG监管和碳价推动下,全球船队靠能效措施加降速航行,2030年的能耗能比常规情景少大约16%,到2050年能到25%到28%。光是2030年那16%,一年就能省下大约4000万吨燃油、少排1.2亿吨CO₂eq,按580美元一吨油算,一年省出来的燃料钱大约230亿美元。 一个具体例子,一艘2013年造的5000 TEU集装箱船,做球鼻艏优化、螺旋桨改进加桨帽鳍这三项水动力改造,能省油大约16%,总共花大约235万美元。按420、580、1120美元一吨三档油价、8%折现率算,回本大约1到4年。报告里还有一个VTI核验过的例子,一条租来的船做了船体和螺旋桨清洗,33天航程省了大约120吨油、大约5.6万美元,清洗本身只花了大约1.4万美元。 5.2% 替代燃料船舶按总吨占比(2026.8) 1,329 具备替代燃料能力的船舶数(2026) ≈90 全球有低GHG燃料加注记录的港口数 能烧替代燃料的船正在变多。不算LNG运输船,全球有替代燃料能力的船按总吨算,从2020年的0.4%涨到2026年8月的5.2%,十年差不多15倍;船的数量从213艘到1329艘,翻了六倍多。LNG双燃料还是主力,甲醇在集装箱板块扎下了根,氨和氢开始进订单簿。到2026年4月,全球大约90个港口有过低GHG燃料加注记录,集中在欧洲和东亚。 但“能烧”和“低碳运行”是两回事,DNV2026版报告专门把这件事点了出来。2019到2024年,LNG运输船对自己LNG能力的利用率大约69%到79%,别的船型只有32%到52%;甲醇运输船11%到75%,别的船型0到12%。原因很直白,加注贵、又没有强制减排逼着,当然烧油更划算。而眼下实际烧掉的LNG和甲醇,绝大部分还是化石燃料制成的。 这张图还藏着两层意思。一层是,到2040到2050年还有大量船队能力处在“尚未决定”(undecided)状态,大约137 Mtoe(百万吨油当量),占船队能力七成以上,说明燃料路线之争远没到分出胜负的时候。另一层是,存量船队里89.8%(按运营总吨)现在还只能烧油,近期能走通的脱碳路线,得靠FAME、HVO这类能直接掺混的生物柴油,而不是等替代燃料的加注设施铺开。 03 燃料市场的真实家底,上限270,下限到上限差出6到9倍 FUEL MARKETS DNV对低GHG燃料市场做了到目前为止最完整的一次盘算。 供给这一头,2030年的上限大约270 Mtoe,但真能供出来的大概率更低。这个上限拆开是氨大约84、柴油类69、乙醇65、甲醇24、甲烷19、氢8。DNV明说,很多项目还没做最终投资决定(FID),实际供应多半明显低于上限。 成本这一头,大约62 Mtoe具备IMO NZF Tier 2的价格竞争力。以NZF最初通过时定的二档补救单位(RU)价格380美元一吨CO₂eq为界,2030年能站到这个成本线内的低GHG燃料大约62 Mtoe;没有哪条路线能把减排成本压到Tier 1(100美元一吨)以下。最便宜的是粪肥制生物甲烷、甘蔗乙醇、废弃油脂生物柴油,减排成本大约180到300美元,但这三条加起来不到全部供应潜力的两成。蓝氨大约490美元能供18 Mtoe;电制氨潜力最大(66 Mtoe),但成本大约680美元。 需求这一头,区间是监管推出来的,宽得吓人。不同监管情景下,航运对低GHG燃料的需求,2030年在4到22 Mtoe之间,2050年在33到185 Mtoe。下限只靠EU现行法规拉动,上限对应NZF全面生效。上下限差出6到9倍,这比任何技术细节都更能决定未来十五年航运业的能源结构。 合规市场也在成形。DNV引用了2025合规年的数,大约91%的船加入了FuelEU联合履约池(pool),盈余单位(surplus unit)的市场价从2026年1月的200欧元一吨以上,掉到5月的118欧元。对高频进出欧盟的船队来说,FuelEU的surplus已经是一个能定价、能交易的合规资产,不能再拿“等NZF”当缓办的理由。 跨行业抢燃料这件事,DNV专门用篇幅讲了。低GHG燃料的竞争主要来自航空、道路运输、制造、发电和建筑这些“难以电气化”的领域,其中航空因为能量密度、高温热需求和长资产寿命格外突出,它要的原料跟船用燃料高度重叠。这意味着航运未必拿得到市场上最便宜的那批生物质,最便宜的会被出价更高的行业先搬走。这也是DNV判断未来不会出现一个全球统一的低GHG燃料价的原因,不同分子、不同区域的价格会长期分化甚至脱钩。 04 决策方法和三步走框架 DECISION FRAMEWORK 报告最后一章留给船东的,是一套更新过的转型风险管理框架,三步走,先定船队备选策略,再定情景,最后做定性加定量的压力测试,挑出稳健的策略。 为了把框架用起来,DNV对比了五艘VLCC的策略选择。 • 策略A|HSHFO(高硫重油)+ scrubber(洗涤塔)+ 常规能效改进。资本开支低、节奏保守。 • 策略B|逐步引入LNG双燃料船 + 更积极能效改进。资本开支高、灵活性强。 两条策略在2026年的盈亏平衡日租金都在大约5.2万美元一天,账面成本几乎一样。差别要到2049年才看得出来,慢转型情景(监管弱)下,A大约6.1万、B大约6.7万,传统路线还占优;快转型情景(监管强)下,A飙到大约16.7万、B大约14.4万,LNG路线反超,因为传统船要面对高昂的GHG合规成本和昂贵的低GHG柴油,而LNG双燃料能吃到更高的能效和相对便宜的bio/e-methane(生物/电子甲烷)。 📖 名词解释 HSHFO(High Sulphur Heavy Fuel Oil,高硫重油)是船舶主机传统燃料,需配scrubber(洗涤塔)脱硫以满足0.5%硫含量限制,或改用VLSFO(极低硫燃油,Very Low Sulfur Fuel Oil)。 这个案例讲明白一件事,今天选哪条路线,优势随时可能反转。DNV把2050年算得再准,也替代不了未来二十年的情景规划。 05 十年一个转弯 CLOSING 把DNV十年的报告连起来看,能看见一个行业怎么慢慢换问题。2017到2020年问“2050年咱们烧什么”,2021到2024年问“燃料的成本和基础设施够不够”,2025到2026年问的是“在答案没出来的时候,今天的船队怎么配才不把自己锁死”。 结语 DNV这份2026版报告依然给不出确定的答案。它交付的,是一套在不确定里做决策的方法,对航运业、船东和监管方都是。这份报告至少留下三道还没解完的题:①MEPC 85和86之前,NZF的修订方向还有没有能推的具体条款;②在情景三、四概率不为零的当下,船东对FuelEU surplus unit的合规资产化准备走到了哪一步;③在270 Mtoe的供应上限和4到22 Mtoe的需求区间之间,替代燃料的近远期路线分别怎么锚定。 来源:综合履约分委会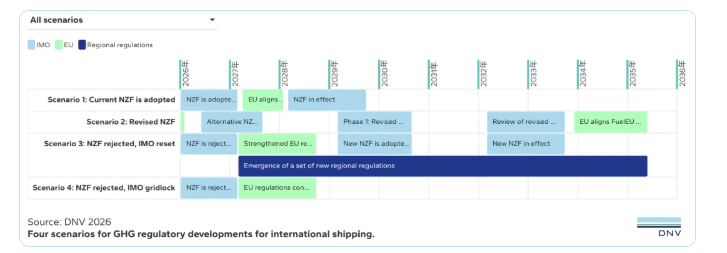
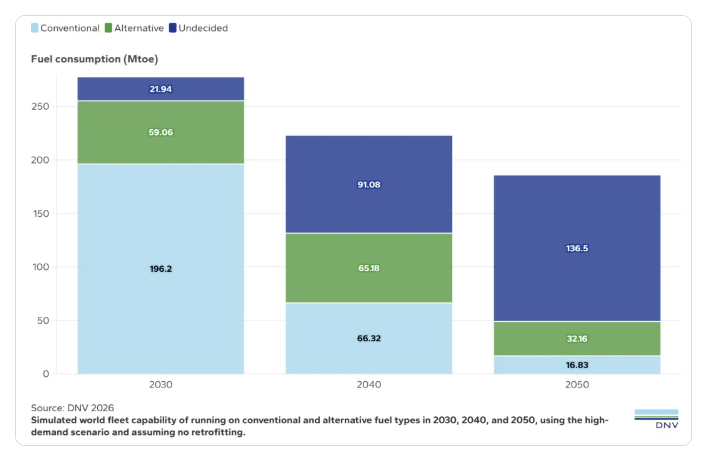 图2|按高需求情景、不计改装的船队燃料能力模拟。到2050年,仍有约137 Mtoe(占船队能力七成以上)处于“尚未决定”(undecided)状态,这正是船东今天做投资决策的核心区间。
- 01-23同是8000吨LNG船,集散两用船补贴竟少近500万?新政计算规则揭秘
- 05-09习近平:中国新能源产业不存在所谓“产能过剩问题”!
- 04-16氢能统计:盘点2026年一季度氢能项目备案情况
- 09-01IGU(国际燃气联盟):2026年全球天然气报告
- 02-13永安行:氢能产业迎来快速发展期
- 01-03华电取得首个绿氨掺烧项目
- 07-12内蒙古首套“出国”制氢系统正式产气 开启清洁能源国际合作新篇章
- 12-18“一带一路”国际日:盘点2025年中国在能源方面推动“一带一路”国际合作的相关举措
- 08-31周报 | (中交协清洁能源车船分会)2026年8月 第4期
- 09-04全球纪录诞生!8000吨绿色甲醇跨越山海,中国方案改写国际航运能源版图
- [ 氢能车船 ]DNV《面向2050年的海事展望》解读(上):净零框架悬而未决下的四种航运未来
- [ 氢能车船 ]盘点8月份绿氢、绿甲醇、绿氨、加氢站项目最新数据
- [ 氢能车船 ]LNG领涨,2026年8月替代燃料新船订单创两年来新高
- [ 氢能车船 ]五大氢能试点城市群敲定,四张清单下达,重卡干线补能格局迎来新变化
- [ 氢能车船 ]电动船舶驶入“黄金航道”, 中国绿色航运产业迎来爆发前夜
- [ 氢能车船 ]2026年8月重磅落地!国家级氢能试点全面启动,产业迈入规模化新阶段
- [ 天然气车船 ]国内船企FLNG和LNG船项目取得多项重要进展
- [ 氢能车船 ]一周快讯 | (中交协清洁能源车船分会)2026年9月 第1期
- [ 氢能车船 ]2026年全球及我国绿氨产业竞争格局与未来趋势研究
- [ 氢能车船 ]2026年8月中国甲醇市场分析及9月展望